April 2026

Keuangan

Komponen BEP Adalah: Biaya Tetap, Variabel, dan Harga Jual
komponen bep adalah

TL;DR

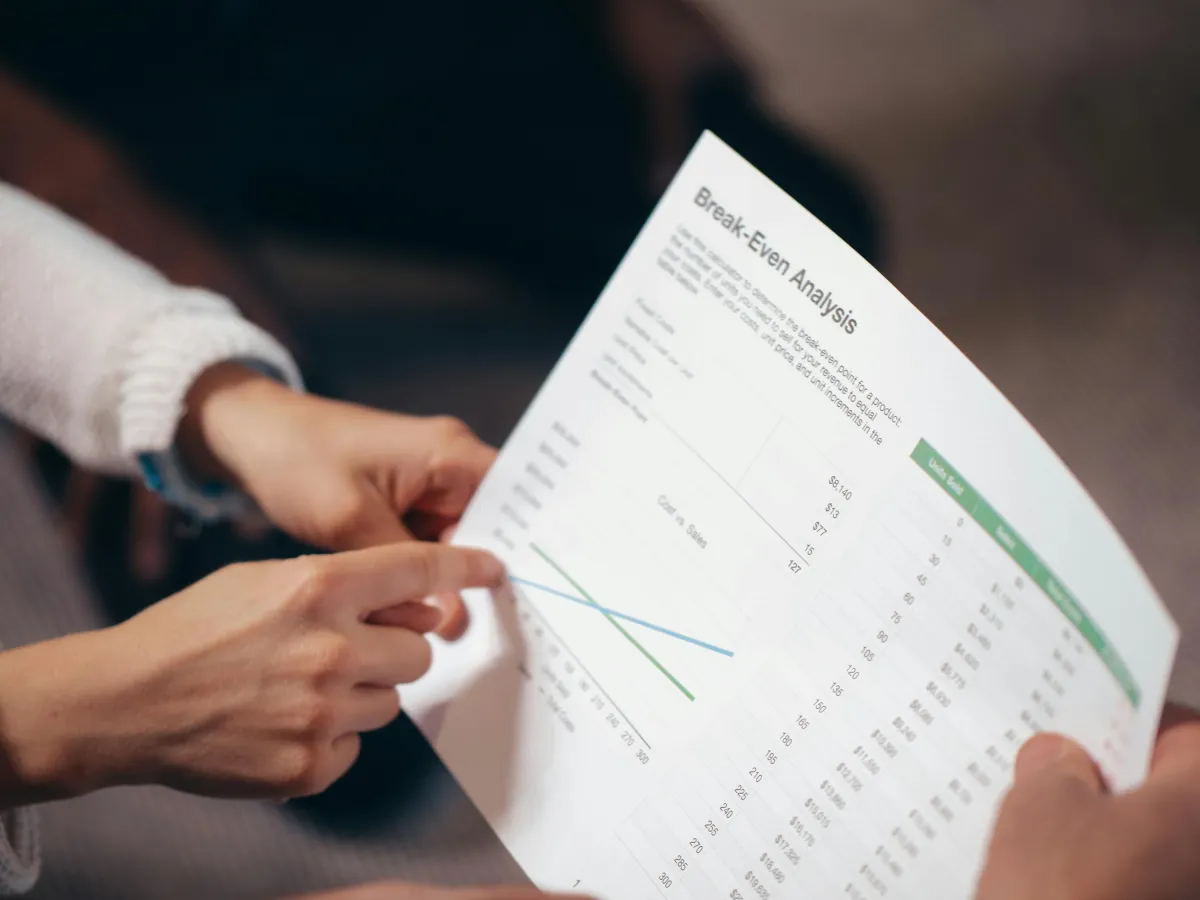
Komponen BEP terdiri dari tiga elemen utama: biaya tetap (fixed cost), biaya variabel (variable cost), dan harga jual per unit. Ketiga komponen ini menentukan titik impas, yaitu kondisi di mana total pendapatan sama persis dengan total biaya. BEP dihitung dengan rumus: biaya tetap dibagi selisih harga jual per unit dengan biaya variabel per unit. Jika satu komponen berubah, titik BEP ikut bergeser.

Sebelum bisa menghitung BEP (Break Even Point), Anda perlu memahami apa saja yang masuk ke dalam formula tersebut. Banyak pemilik usaha yang tahu cara menghitung BEP tapi tidak memahami sepenuhnya apa arti setiap komponen, sehingga kalau ada yang berubah di bisnisnya, mereka tidak tahu harus menyesuaikan angka yang mana. Artikel ini menjelaskan setiap komponen BEP secara rinci, lengkap dengan contoh penerapannya.

Apa Itu BEP

BEP (Break Even Point) atau titik impas adalah kondisi di mana total pendapatan yang dihasilkan bisnis persis sama dengan total biaya yang dikeluarkan. Pada titik ini, bisnis tidak untung dan tidak rugi. BEP adalah angka minimum yang harus dicapai agar bisnis tidak merugi, sebelum mulai memperoleh profit.

BEP bisa dinyatakan dalam dua bentuk: jumlah unit yang harus terjual (BEP unit), atau total nilai penjualan dalam rupiah yang harus dicapai (BEP rupiah). Keduanya berguna tergantung pada konteks bisnis yang sedang dianalisis.

Komponen Pertama: Biaya Tetap (Fixed Cost)

Biaya tetap adalah biaya yang jumlahnya tidak berubah meskipun volume produksi atau penjualan naik atau turun. Biaya ini tetap harus dibayar selama bisnis berjalan, bahkan jika tidak ada penjualan sama sekali dalam bulan itu.

Contoh biaya tetap yang umum ditemukan di bisnis kecil hingga menengah:

  • Sewa tempat usaha atau pabrik
  • Gaji karyawan tetap
  • Premi asuransi bisnis
  • Cicilan pinjaman untuk mesin atau peralatan
  • Biaya berlangganan software atau layanan bisnis
  • Penyusutan aset tetap

Poin penting tentang biaya tetap dalam konteks BEP: semakin besar biaya tetap, semakin tinggi BEP Anda. Bisnis dengan biaya tetap besar (seperti pabrik dengan mesin mahal dan banyak karyawan tetap) butuh volume penjualan yang jauh lebih besar untuk mencapai titik impas dibanding bisnis dengan biaya tetap kecil.

Komponen Kedua: Biaya Variabel (Variable Cost)

Biaya variabel adalah biaya yang besarnya berubah sesuai volume produksi atau penjualan. Semakin banyak unit yang diproduksi atau dijual, semakin besar total biaya variabel. Sebaliknya, jika tidak ada produksi, tidak ada biaya variabel.

Contoh biaya variabel:

  • Bahan baku untuk produksi
  • Biaya kemasan produk
  • Komisi penjualan (biasanya dihitung per unit terjual)
  • Biaya pengiriman per order
  • Biaya listrik yang berkaitan langsung dengan mesin produksi

Dalam formula BEP, yang digunakan adalah biaya variabel per unit, bukan total biaya variabel. Jadi kalau bahan baku untuk membuat satu produk menghabiskan Rp15.000 dan kemasan Rp3.000, biaya variabel per unit adalah Rp18.000.

Komponen Ketiga: Harga Jual Per Unit

Harga jual per unit adalah harga yang Anda tetapkan untuk setiap produk atau layanan yang dijual. Dalam formula BEP, harga jual per unit dikurangi biaya variabel per unit menghasilkan apa yang disebut contribution margin (margin kontribusi): berapa kontribusi setiap unit terjual terhadap menutupi biaya tetap.

Semakin tinggi contribution margin, semakin sedikit unit yang perlu dijual untuk mencapai BEP. Ini yang menjelaskan mengapa bisnis dengan produk premium (harga jual tinggi, biaya variabel relatif kecil) biasanya bisa BEP dengan volume penjualan yang lebih kecil dibanding bisnis yang bermain di segmen harga murah.

Baca juga: Apa Itu Salesman? Tugas, Skill, dan Prospek Kariernya

Rumus BEP dan Cara Menghitungnya

Setelah ketiga komponen diketahui, menghitung BEP cukup mudah. Metode ini sudah digunakan luas dalam analisis kelayakan usaha, termasuk di panduan resmi yang diterbitkan oleh Bank Indonesia dalam program pengembangan UMKM.

BEP Unit:

BEP Unit = Biaya Tetap / (Harga Jual per Unit – Biaya Variabel per Unit)

BEP Rupiah:

BEP Rupiah = Biaya Tetap / (1 – (Biaya Variabel per Unit / Harga Jual per Unit))

Sebagai contoh: sebuah UMKM memproduksi camilan dengan biaya tetap bulanan Rp3.000.000 (sewa dapur dan gaji asisten), biaya variabel per bungkus Rp5.000 (bahan baku dan kemasan), dan harga jual Rp12.000 per bungkus.

BEP Unit = Rp3.000.000 / (Rp12.000 – Rp5.000) = Rp3.000.000 / Rp7.000 = 429 bungkus per bulan.

Artinya, UMKM ini harus menjual minimal 429 bungkus per bulan agar tidak merugi. Setiap bungkus yang terjual di atas angka itu adalah profit murni sebesar Rp7.000.

Bagaimana Perubahan Komponen Memengaruhi BEP

Memahami hubungan antar komponen BEP sangat berguna saat bisnis menghadapi perubahan kondisi, misalnya kenaikan harga bahan baku atau keputusan untuk menaikan harga jual.

Biaya tetap naik: BEP naik. Kalau sewa tempat usaha naik Rp500.000, Anda perlu menjual lebih banyak unit untuk tetap impas. Solusinya: cari cara mengurangi biaya tetap lain, atau naikkan harga jual, atau tingkatkan efisiensi produksi agar biaya variabel turun.

Biaya variabel naik (misalnya harga bahan baku naik): Contribution margin per unit mengecil, BEP naik. Ini situasi yang sering dihadapi UMKM saat harga komoditas naik. Opsinya adalah menyerap kenaikan (laba berkurang), efisiensi bahan, atau naikkan harga jual.

Harga jual naik: Contribution margin per unit membesar, BEP turun. Anda perlu menjual lebih sedikit unit untuk impas. Tapi perlu dipertimbangkan apakah kenaikan harga akan menurunkan volume penjualan sampai di bawah BEP yang baru.

Batasan Analisis BEP yang Perlu Dipahami

BEP adalah alat yang berguna, tapi punya keterbatasan yang perlu dipahami agar tidak digunakan berlebihan sebagai satu-satunya dasar keputusan bisnis.

Pertama, BEP mengasumsikan biaya variabel per unit selalu konstan. Dalam praktiknya, harga bahan baku bisa berubah setiap bulan, dan pembelian dalam jumlah besar seringkali bisa mendapatkan diskon (yang mengubah biaya variabel per unit).

Kedua, BEP tidak mempertimbangkan perubahan harga jual akibat persaingan atau diskon. Kalau Anda sering memberikan diskon, harga jual efektif per unit lebih rendah dari harga resmi, sehingga BEP yang sesungguhnya lebih tinggi dari perhitungan.

Menurut panduan UMKM dari Kementerian Koperasi dan UKM, analisis BEP sebaiknya diperbarui setiap kali ada perubahan signifikan pada salah satu komponen, minimal setiap tiga bulan sekali untuk bisnis yang bergerak di sektor dengan harga bahan baku yang fluktuatif.

Ketiga, BEP tidak memperhitungkan arus kas. Bisnis bisa mencapai BEP secara akuntansi tapi masih kekurangan kas kalau piutangnya besar dan periode penagihannya panjang. Karena itu, analisis BEP perlu dikombinasikan dengan proyeksi arus kas untuk gambaran yang lebih lengkap. Standar analisis kelayakan usaha yang umum digunakan oleh lembaga keuangan dan koperasi di Indonesia mengacu pada panduan dari OJK terkait pembiayaan UMKM, yang menjadikan BEP sebagai salah satu komponen dalam penilaian kelayakan kredit.

Komponen BEP Adalah: Biaya Tetap, Variabel, dan Harga Jual Read Post »
Bisnis

Divisi Operasional: Pengertian, Tugas, dan Perannya di Perusahaan

divisi operasional adalah

TL;DR

Divisi operasional adalah unit dalam perusahaan yang bertanggung jawab atas kelancaran aktivitas bisnis sehari-hari, mulai dari produksi, distribusi, hingga pengendalian kualitas. Dipimpin oleh manajer atau kepala divisi operasional, unit ini menjadi tulang punggung yang memastikan semua proses berjalan sesuai rencana. Perannya berbeda dari divisi keuangan atau pemasaran karena fokusnya adalah eksekusi, bukan strategi jangka panjang semata.

Saat sebuah perusahaan gagal memenuhi pesanan tepat waktu, kualitas produk tidak konsisten, atau biaya produksi membengkak tanpa sebab yang jelas, hampir selalu ada masalah di divisi operasional. Divisi ini adalah mesin yang menggerakkan seluruh aktivitas bisnis dari hari ke hari, dan ketika mesinnya bermasalah, dampaknya terasa di seluruh organisasi.

Divisi operasional adalah unit kerja dalam struktur organisasi perusahaan yang bertanggung jawab atas pengelolaan dan pengawasan proses bisnis yang bersifat rutin dan berkelanjutan. Cakupannya mencakup produksi barang atau penyampaian jasa, pengelolaan sumber daya, koordinasi antar departemen terkait, hingga memastikan standar kualitas terpenuhi. Berbeda dari divisi strategi yang berpikir jauh ke depan, divisi operasional berurusan dengan apa yang harus berjalan dengan benar hari ini.

Fungsi Utama Divisi Operasional

Divisi operasional menjalankan beberapa fungsi inti yang tidak bisa didelegasikan ke divisi lain tanpa kehilangan fokus dan akuntabilitas.

Perencanaan dan Penjadwalan Operasional

Setiap aktivitas produksi atau pemberian layanan membutuhkan perencanaan: kapasitas yang tersedia, sumber daya yang diperlukan, dan urutan pekerjaan yang paling efisien. Divisi operasional menyusun jadwal kerja, mengalokasikan sumber daya, dan memastikan ada buffer untuk menghadapi perubahan mendadak seperti lonjakan permintaan atau gangguan pasokan.

Pengendalian Kualitas

Menjaga standar kualitas produk atau layanan adalah tanggung jawab yang tidak bisa diserahkan sepenuhnya ke divisi lain. Divisi operasional membangun prosedur pemeriksaan, menentukan tolok ukur kualitas, dan mengidentifikasi penyimpangan sebelum produk atau layanan sampai ke tangan pelanggan. Ketika ada keluhan dari pelanggan, divisi inilah yang pertama kali dimintai pertanggungjawaban.

Manajemen Sumber Daya

Sumber daya yang dikelola divisi operasional mencakup tenaga kerja, mesin, bahan baku, dan infrastruktur. Memastikan tidak ada kapasitas yang terbuang sia-sia sekaligus tidak ada kekurangan yang menghambat produksi adalah keseimbangan yang harus terus dijaga. Di sinilah analisis data dan perencanaan berbasis angka menjadi alat yang sangat berguna.

Koordinasi Lintas Departemen

Divisi operasional jarang bekerja sendiri. Ia harus berkoordinasi dengan divisi pengadaan untuk memastikan bahan baku tersedia, dengan divisi keuangan untuk mengelola anggaran, dan dengan divisi pemasaran untuk mengetahui proyeksi permintaan. Kemampuan koordinasi yang kuat adalah salah satu penentu efektivitas divisi ini.

Baca juga: Apa Itu Salesman? Tugas, Skill, dan Prospek Kariernya

Struktur Divisi Operasional yang Umum

Struktur divisi operasional bervariasi tergantung jenis industri dan skala perusahaan. Namun secara umum, ada beberapa posisi yang hampir selalu ada dalam unit ini.

  • Kepala divisi atau direktur operasional: bertanggung jawab atas keseluruhan fungsi operasional dan berkoordinasi langsung dengan jajaran direksi atau CEO.
  • Manajer operasional: mengelola tim dan proses di lini operasional tertentu, misalnya manajer produksi, manajer distribusi, atau manajer layanan pelanggan.
  • Supervisor atau pengawas lapangan: memastikan pelaksanaan operasional di tingkat bawah berjalan sesuai standar dan prosedur.
  • Staf operasional: pelaksana langsung di lapangan yang menjalankan proses produksi, pelayanan, atau distribusi.
  • Analis operasional: bertugas mengumpulkan dan menganalisis data operasional untuk mendukung pengambilan keputusan di tingkat manajerial.

Tugas Manajer Operasional sebagai Pemimpin Divisi

Manajer operasional adalah posisi sentral yang tugasnya melampaui pengawasan harian. Menurut Glints, seorang manajer operasional bertanggung jawab menyusun strategi operasional, menentukan target yang selaras dengan strategi bisnis keseluruhan, menganalisis tren pasar, dan mengukur kapasitas internal perusahaan.

Selain itu, manajer operasional juga terlibat dalam pengelolaan SDM di lingkup divisinya: mulai dari proses rekrutmen, pelatihan, hingga evaluasi kinerja. Karena operasional adalah fungsi yang paling dekat dengan proses nyata, manajer di posisi ini harus paham detail teknis sekaligus mampu berkomunikasi efektif dengan jajaran direksi.

Perbedaan Divisi Operasional dengan Divisi Lainnya

Satu kebingungan yang sering muncul adalah batas antara divisi operasional dan divisi lain yang juga berhubungan dengan proses internal, seperti divisi HRD atau divisi IT. Perbedaannya terletak pada fokus utama masing-masing.

Divisi operasional berfokus pada proses inti yang langsung menghasilkan produk atau layanan yang dijual perusahaan. Divisi HRD berfokus pada pengelolaan sumber daya manusia sebagai pendukung semua divisi. Divisi IT berfokus pada infrastruktur teknologi. Ketiganya saling mendukung, tetapi tanggung jawab akhir atas kelancaran produksi atau pelayanan tetap ada di divisi operasional.

Menurut LinovHR, tujuan utama pembagian divisi dalam perusahaan adalah agar setiap karyawan menempati posisi sesuai keahliannya sehingga tujuan perusahaan lebih mudah tercapai. Dalam konteks ini, divisi operasional menjadi rumah bagi mereka yang unggul dalam eksekusi, pemecahan masalah teknis, dan manajemen proses.

Keterampilan yang Dibutuhkan di Divisi Operasional

Bekerja di divisi operasional menuntut kombinasi keterampilan teknis dan interpersonal yang tidak selalu mudah ditemukan dalam satu orang.

  • Kemampuan analisis: membaca data produksi, mengidentifikasi inefisiensi, dan mengambil keputusan berbasis angka.
  • Kepemimpinan tim: memotivasi dan mengarahkan staf di bawah pengawasannya untuk bekerja sesuai standar.
  • Komunikasi lintas fungsi: menyampaikan kebutuhan dan kendala operasional kepada divisi lain dengan jelas.
  • Manajemen waktu dan prioritas: memutuskan mana yang harus diselesaikan lebih dulu saat ada beberapa masalah muncul bersamaan.
  • Pemahaman proses bisnis: mengerti bagaimana setiap tahap dalam rantai operasional saling terhubung.

Divisi operasional adalah unit yang paling sering tidak terlihat ketika segalanya berjalan lancar, tapi paling pertama dicari ketika ada yang salah. Itulah yang membuat peran ini sekaligus menantang dan krusial dalam setiap organisasi. Bagi perusahaan yang ingin tumbuh berkelanjutan, membangun divisi operasional yang kuat bukan pilihan, melainkan prasyarat.

Divisi Operasional: Pengertian, Tugas, dan Perannya di Perusahaan Read Post »

Umum

Arti LPJ: Fungsi, Komponen, dan Cara Menyusunnya

arti lpj

TL;DR

LPJ adalah singkatan dari Laporan Pertanggungjawaban, yaitu dokumen tertulis yang melaporkan pelaksanaan kegiatan dan penggunaan anggaran. LPJ wajib disusun oleh panitia atau penanggung jawab kegiatan, lalu diserahkan kepada pihak yang memberikan mandat. Fungsi utamanya adalah sebagai alat akuntabilitas, evaluasi, dan bahan perbaikan untuk kegiatan selanjutnya.

Setiap kali sebuah kegiatan selesai dilaksanakan, baik itu acara organisasi kampus, program kerja perusahaan, maupun proyek pemerintah, ada satu dokumen yang hampir selalu diminta: LPJ. Bagi Anda yang baru pertama kali diminta menyusunnya, memahami arti LPJ dan apa saja yang harus ada di dalamnya adalah langkah pertama yang penting agar laporan tidak ditolak atau diminta revisi berulang kali.

Apa Itu LPJ?

LPJ atau Laporan Pertanggungjawaban adalah dokumen resmi yang berisi penjelasan tertulis mengenai pelaksanaan kegiatan, penggunaan anggaran, serta hasil yang dicapai dalam suatu program atau acara. Menurut Tempo.co, LPJ disusun oleh pihak yang diberi tugas atau wewenang dan ditujukan kepada pihak yang memberikan mandat, seperti pimpinan organisasi, lembaga, instansi, atau sponsor.

Dalam konteks organisasi kemahasiswaan, LPJ biasanya dibuat setelah acara selesai dan diserahkan kepada Badan Eksekutif Mahasiswa (BEM) atau dewan pengawas. Di lingkungan pemerintahan, Direktorat Jenderal Perbendaharaan Kemenkeu mengatur bahwa bendahara wajib menyampaikan LPJ setiap bulan sebagai bentuk pertanggungjawaban pengelolaan kas.

Fungsi LPJ dalam Organisasi

LPJ bukan sekadar formalitas administratif. Dokumen ini punya beberapa fungsi yang langsung berdampak pada kelangsungan organisasi atau instansi.

  • Alat akuntabilitas. LPJ membuktikan bahwa dana yang diterima digunakan sesuai rencana. Tanpa LPJ, tidak ada cara bagi pemberi dana untuk mengetahui apakah anggaran dibelanjakan dengan benar.
  • Bahan evaluasi. Hasil evaluasi dari LPJ menjadi dasar perbaikan untuk kegiatan serupa di masa depan. Bagian mana yang berjalan lancar dan bagian mana yang bermasalah, semua tercatat di sini.
  • Pengawasan anggaran. LPJ berfungsi sebagai alat pengawasan pencapaian target anggaran, baik dari sisi penerimaan maupun pengeluaran.
  • Dasar pengambilan keputusan. Pimpinan organisasi menggunakan LPJ sebagai managerial report untuk memutuskan apakah kegiatan tertentu layak diadakan kembali atau perlu diubah formatnya.

Baca juga: Apa Itu Salesman? Tugas, Skill, dan Prospek Kariernya

Komponen Utama dalam LPJ

Format LPJ bisa berbeda-beda tergantung instansi atau organisasinya, tetapi menurut Detik Finance, ada beberapa komponen yang hampir selalu ada dalam setiap LPJ.

Pendahuluan

Bagian ini memuat latar belakang kegiatan, landasan hukum atau program kerja yang mendasari, tema dan nama kegiatan, serta tujuan yang ingin dicapai. Pendahuluan yang baik memberi konteks kepada pembaca tentang mengapa kegiatan ini diadakan.

Pelaksanaan Kegiatan

Bagian inti dari LPJ. Di sini Anda menjelaskan secara rinci kapan dan di mana kegiatan berlangsung, siapa saja yang terlibat, apa saja rangkaian acara, dan berapa jumlah peserta yang hadir. Sertakan dokumentasi foto sebagai bukti pendukung.

Laporan Keuangan

Rincian pemasukan dan pengeluaran harus dicatat secara detail. Setiap pengeluaran idealnya dilampiri bukti berupa nota atau kwitansi. Selisih antara anggaran yang direncanakan dengan realisasi penggunaan juga perlu dijelaskan.

Evaluasi dan Hasil

Bagian ini menguraikan apa yang berjalan baik, apa yang menjadi kendala, serta faktor pendukung dan penghambat selama kegiatan. Evaluasi yang jujur jauh lebih berguna daripada laporan yang hanya menuliskan “kegiatan berjalan lancar.”

Penutup dan Lampiran

Penutup berisi kesimpulan, saran untuk kegiatan ke depan, dan ucapan terima kasih. Lampiran mencakup foto dokumentasi, salinan surat izin, bukti transaksi keuangan, dan dokumen pendukung lainnya.

Prinsip Penyusunan LPJ yang Baik

LPJ yang baik bukan hanya soal kelengkapan format. Ada beberapa prinsip yang perlu Anda pegang saat menyusunnya.

  • Transparan. Semua proses kegiatan dan penggunaan dana harus dilaporkan apa adanya. Memanipulasi angka pengeluaran atau melebih-lebihkan jumlah peserta adalah kesalahan serius yang bisa berdampak hukum, terutama untuk LPJ instansi pemerintah.
  • Akurat. Data yang dicantumkan harus sesuai dengan bukti yang ada. Angka di laporan keuangan harus cocok dengan nota dan kwitansi di lampiran.
  • Tepat waktu. LPJ yang diserahkan terlambat akan menyulitkan proses evaluasi dan perencanaan kegiatan berikutnya. Banyak organisasi menetapkan batas waktu penyerahan LPJ, biasanya 7 sampai 14 hari setelah kegiatan berakhir.
  • Sistematis. Susun LPJ mengikuti urutan yang logis sehingga pembaca bisa mengikuti alur dari awal sampai akhir tanpa kebingungan.

Perbedaan LPJ Kegiatan dan LPJ Keuangan

Satu hal yang sering membingungkan: LPJ kegiatan dan LPJ keuangan itu bukan hal yang sama, meskipun keduanya sering digabung dalam satu dokumen.

LPJ kegiatan berfokus pada laporan pelaksanaan acara atau program, mulai dari perencanaan sampai evaluasi hasil. Sementara LPJ keuangan secara khusus melaporkan arus masuk dan keluar dana, lengkap dengan bukti transaksi. Dalam konteks pemerintahan, LPJ bendahara yang diatur oleh Kemenkeu termasuk dalam kategori LPJ keuangan.

Untuk organisasi kemahasiswaan atau komunitas, keduanya biasanya dijadikan satu dokumen. Tetapi di instansi pemerintah dan perusahaan besar, LPJ keuangan sering berdiri sendiri sebagai dokumen terpisah dengan format yang lebih detail.

Kesalahan Umum Saat Membuat LPJ

Beberapa kesalahan berikut sering terjadi, terutama bagi yang baru pertama kali menyusun LPJ.

  • Tidak menyimpan bukti transaksi sejak awal kegiatan. Banyak panitia baru mengumpulkan nota setelah kegiatan selesai, dan sebagian sudah hilang.
  • Menulis evaluasi terlalu singkat atau terlalu positif. Evaluasi yang hanya berisi “kegiatan berjalan sukses” tidak memberikan informasi berguna bagi siapa pun.
  • Mencantumkan anggaran yang tidak sesuai dengan proposal awal tanpa penjelasan. Jika ada perubahan alokasi dana, jelaskan alasannya secara tertulis.
  • Menyerahkan LPJ tanpa lampiran dokumentasi. Foto, surat izin, dan bukti pengeluaran adalah bagian yang tidak terpisahkan dari LPJ.

Memahami arti LPJ bukan hanya soal tahu kepanjangannya. LPJ adalah cermin dari bagaimana sebuah kegiatan dikelola, dari perencanaan sampai pertanggungjawabannya. Dokumen ini menunjukkan apakah sebuah tim bisa dipercaya untuk mengelola sumber daya yang diamanahkan kepada mereka. Semakin rapi dan jujur LPJ yang Anda buat, semakin besar kepercayaan yang Anda bangun untuk kegiatan-kegiatan berikutnya.

FAQ

Apa kepanjangan LPJ?

LPJ adalah singkatan dari Laporan Pertanggungjawaban. Dokumen ini berisi laporan pelaksanaan kegiatan dan penggunaan anggaran yang diserahkan kepada pihak pemberi mandat atau atasan.

Siapa yang wajib membuat LPJ?

LPJ wajib dibuat oleh pihak yang menerima tanggung jawab atas suatu kegiatan atau pengelolaan dana. Ini bisa berupa panitia acara, bendahara organisasi, atau penanggung jawab proyek di instansi pemerintah maupun perusahaan.

Berapa lama batas waktu penyerahan LPJ?

Batas waktu bervariasi tergantung kebijakan organisasi. Umumnya, LPJ kegiatan diserahkan dalam waktu 7 sampai 14 hari setelah kegiatan selesai. Untuk LPJ bendahara pemerintah, batas waktunya diatur secara resmi oleh Kemenkeu.

Apa bedanya LPJ kegiatan dan LPJ keuangan?

LPJ kegiatan melaporkan pelaksanaan acara secara keseluruhan, termasuk evaluasi dan hasil. LPJ keuangan fokus pada rincian arus masuk dan keluar dana beserta bukti transaksinya. Keduanya bisa digabung atau dibuat terpisah tergantung kebijakan organisasi.

Arti LPJ: Fungsi, Komponen, dan Cara Menyusunnya Read Post »

Scroll to Top