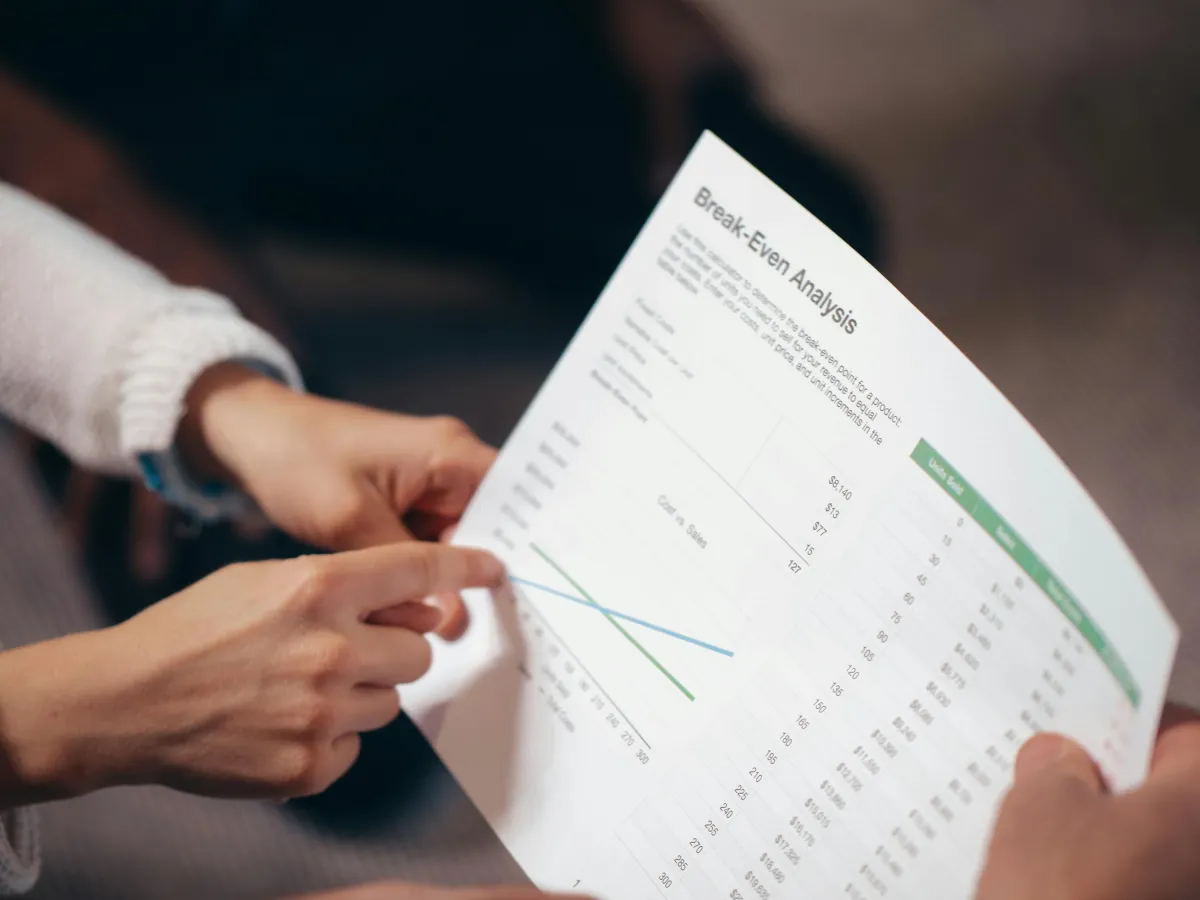
Akuntansi Biaya: Pengertian, Fungsi, Tujuan, dan Metodenya
Akuntansi biaya adalah proses pencatatan, penggolongan, peringkasan, dan penyajian biaya yang berkaitan dengan produksi barang atau jasa, termasuk biaya penjualannya. Di balik angka-angka itu ada sistem informasi yang membantu manajemen mengendalikan pengeluaran, menetapkan harga jual yang tepat, dan membuat keputusan bisnis yang lebih terinformasi.
Tanpa akuntansi biaya, perusahaan manufaktur sekalipun bisa jatuh tanpa tanda-tanda: menjual produk dengan harga yang tampak menguntungkan, padahal biaya produksinya sudah melampaui pendapatan sejak lama.
Pengertian Akuntansi Biaya Menurut Para Ahli
Para ahli mendefinisikan akuntansi biaya dari sudut pandang yang saling melengkapi. Menurut Mulyadi, akuntansi biaya adalah proses pencatatan, penggolongan, peringkasan, dan penyajian biaya pembuatan serta penjualan produk atau jasa dengan cara-cara tertentu, beserta penafsirannya. Definisi ini menekankan bahwa akuntansi biaya bukan hanya soal mencatat angka, tetapi juga menginterpretasikan apa artinya bagi bisnis.
Sementara itu, Bustami dan Nurlela mendefinisikannya sebagai bidang ilmu akuntansi yang mempelajari cara mencatat, mengukur, dan melaporkan informasi biaya, sekaligus membahas penentuan harga pokok dari suatu produk yang diproduksi dan dijual.
Secara sederhana, akuntansi biaya bisa diibaratkan seperti panel kontrol di kokpit pesawat. Pilot tidak bisa menerbangkan pesawat hanya berdasarkan insting, ia membutuhkan data kecepatan, ketinggian, dan bahan bakar secara real-time. Begitu pula manajer perusahaan: tanpa data biaya yang akurat, keputusan yang diambil hanya berdasarkan perkiraan.
Fungsi Akuntansi Biaya dalam Perusahaan
Akuntansi biaya menjalankan tiga fungsi utama yang saling berkaitan dalam operasional bisnis.
Pertama, pengendalian biaya. Dengan mencatat dan menganalisis setiap pengeluaran, manajemen dapat membandingkan biaya aktual dengan anggaran yang sudah ditetapkan, lalu mengidentifikasi di mana terjadi pemborosan. Perusahaan yang tidak punya sistem akuntansi biaya yang baik cenderung baru menyadari adanya kebocoran setelah laporan laba rugi sudah di tangan, padahal sudah terlambat.
Kedua, penentuan harga pokok produksi (HPP). Ini adalah fungsi yang paling langsung dirasakan dampaknya. Akuntansi biaya memungkinkan perusahaan menghitung berapa sesungguhnya biaya yang dikeluarkan untuk memproduksi satu unit barang, mulai dari bahan baku, tenaga kerja langsung, hingga biaya overhead pabrik. Dari angka HPP inilah harga jual yang sehat bisa ditentukan.
Ketiga, dasar pengambilan keputusan manajemen. Data biaya yang terstruktur membantu manajemen menjawab pertanyaan-pertanyaan strategis: Apakah lebih hemat memproduksi sendiri atau membeli dari pemasok luar? Apakah lini produk tertentu masih layak dipertahankan? Kapan harus menambah kapasitas produksi?
Tujuan Akuntansi Biaya
Tujuan akuntansi biaya lebih spesifik dari sekadar “mencatat biaya.” Berikut tujuan utamanya:
- Menentukan biaya produksi secara akurat: mengidentifikasi komponen biaya per unit agar harga jual tidak ditetapkan secara sembarangan.
- Mendukung perencanaan dan anggaran: data historis biaya menjadi dasar proyeksi anggaran periode berikutnya.
- Mengendalikan efisiensi operasional: membandingkan biaya standar dengan biaya aktual untuk menemukan penyimpangan yang perlu ditangani.
- Menyediakan informasi bagi pengambilan keputusan: dari keputusan harga, ekspansi, hingga efisiensi lini produksi.
- Mengukur kinerja divisi atau departemen: setiap pusat biaya bisa dievaluasi secara terpisah berdasarkan data akuntansi biaya masing-masing.
Elemen Biaya dalam Akuntansi Biaya
Sebelum memahami metode akuntansi biaya, penting untuk mengenali tiga elemen biaya utama yang selalu muncul dalam perhitungan harga pokok produksi.
Elemen pertama adalah biaya bahan baku langsung, yaitu bahan yang secara fisik menjadi bagian dari produk jadi dan bisa ditelusuri langsung ke produk tersebut. Untuk pabrik tahu, ini adalah kedelai. Untuk produsen sepatu, ini adalah kulit atau kain yang menjadi bahan dasar.
Elemen kedua adalah biaya tenaga kerja langsung, yaitu upah yang dibayarkan kepada pekerja yang secara langsung terlibat dalam proses produksi. Upah operator mesin jahit di pabrik garmen masuk kategori ini, sementara gaji supervisor pabrik tidak.
Elemen ketiga adalah biaya overhead pabrik, mencakup semua biaya produksi selain dua elemen di atas. Ini meliputi biaya listrik pabrik, depresiasi mesin, biaya pemeliharaan peralatan, dan gaji staf non-produksi yang mendukung operasional pabrik. Elemen inilah yang paling sering menjadi sumber masalah dalam perhitungan HPP karena tidak bisa langsung ditelusuri ke produk tertentu.
Metode Akuntansi Biaya yang Umum Digunakan
Ada beberapa metode pengukuran biaya yang lazim diterapkan di perusahaan Indonesia, dan pemilihan metode yang tepat bergantung pada jenis usaha serta kompleksitas produksinya.
Job Order Costing
Metode ini digunakan ketika setiap produk atau pesanan bersifat unik dan bisa dibedakan satu sama lain. Percetakan yang melayani pesanan spanduk dengan spesifikasi berbeda-beda, atau bengkel yang mengerjakan setiap perbaikan mobil secara khusus, cocok menggunakan metode ini. Biaya dikumpulkan per pekerjaan atau pesanan, bukan per periode.
Process Costing
Kebalikannya, process costing digunakan pada industri yang memproduksi barang secara massal dan kontinu, seperti pabrik semen, minyak goreng, atau minuman kemasan. Di sini, biaya produksi dibebankan secara merata ke seluruh unit yang diproduksi dalam satu periode, karena setiap unit pada dasarnya identik.
Activity-Based Costing (ABC)
Metode Activity-Based Costing (ABC) dianggap paling akurat dan semakin banyak diadopsi oleh perusahaan yang ingin alokasi biaya yang lebih presisi. Alih-alih membebankan biaya overhead berdasarkan volume produksi saja, ABC mengalokasikan biaya berdasarkan aktivitas yang benar-benar mengkonsumsi sumber daya tersebut.
Misalnya, jika divisi pemasaran menghabiskan 60% waktu untuk produk A dan 40% untuk produk B, maka biaya pemasaran dibagi berdasarkan proporsi tersebut, bukan dibagi rata. Hasilnya lebih mencerminkan profitabilitas sesungguhnya dari masing-masing lini produk.
Standard Costing
Standard costing adalah metode yang paling sering digunakan oleh usaha kecil dan menengah karena lebih sederhana. Di sini, perusahaan menetapkan terlebih dahulu biaya standar untuk setiap komponen produksi, lalu membandingkannya dengan biaya aktual yang terjadi. Selisih antara keduanya disebut variance, dan analisis variance inilah yang menjadi alat pengendalian biaya.
Perbedaan Akuntansi Biaya dan Akuntansi Keuangan
Banyak yang menyamakan akuntansi biaya dengan akuntansi keuangan. Keduanya memang bagian dari satu sistem akuntansi yang lebih besar, tetapi punya orientasi yang berbeda.
Akuntansi keuangan menghasilkan laporan yang ditujukan untuk pihak eksternal seperti investor, kreditur, dan pemerintah. Laporan ini mengikuti standar baku (di Indonesia mengacu pada PSAK) dan bersifat historis, menggambarkan kondisi keuangan perusahaan pada periode yang sudah lewat.
Akuntansi biaya, di sisi lain, terutama ditujukan untuk kebutuhan internal manajemen. Tidak ada format baku yang harus diikuti karena fungsinya adalah mendukung keputusan operasional: laporan bisa disajikan setiap minggu, bahkan setiap hari, sesuai kebutuhan manajer produksi atau manajer keuangan.
Akuntansi biaya juga bersinggungan erat dengan akuntansi manajemen, bahkan sering dianggap sebagai bagian darinya. Perbedaannya: akuntansi biaya berfokus pada biaya produksi dan HPP, sementara akuntansi manajemen cakupannya lebih luas mencakup perencanaan strategis, penganggaran, dan analisis kinerja perusahaan secara keseluruhan. Referensi dasar tentang posisi akuntansi biaya dalam sistem akuntansi tersedia di Wikipedia Indonesia. Bagi yang ingin memahami lebih dalam, ulasan lengkap tentang konsep dan penerapannya juga tersedia di manajemenkeuangan.net.
Contoh Penerapan Akuntansi Biaya di Perusahaan Manufaktur
Bayangkan sebuah UMKM yang memproduksi kerupuk udang di Sidoarjo. Setiap bulan, mereka membeli udang segar sebagai bahan baku utama, membayar upah tenaga kerja bagian pengolahan, dan menanggung biaya listrik untuk mesin pengering.
Tanpa akuntansi biaya, pemilik usaha mungkin hanya tahu bahwa bulan ini pendapatannya Rp30 juta sementara kas yang tersisa hanya Rp3 juta. Dengan akuntansi biaya, ia bisa melihat secara terperinci: biaya udang sebesar Rp15 juta, upah tenaga kerja Rp7 juta, biaya listrik Rp2 juta, kemasan Rp1,5 juta, dan berbagai biaya lain yang total mencapai Rp26 juta. Margin bersihnya hanya Rp4 juta, dan jika ada satu biaya yang melompat, misalnya harga udang naik 20%, seluruh profitabilitas bisa terbalik.
Pengetahuan ini bukan hanya berguna untuk evaluasi; ia juga menjadi dasar negosiasi harga dengan pembeli, perencanaan ekspansi, hingga pengajuan kredit ke bank yang pasti akan menanyakan struktur biaya produksi secara rinci. Pelaku usaha perlu memahami cara menghitung biaya secara akurat, dan panduan menghitung biaya produksi bisa menjadi referensi yang berguna.
Pentingnya Akuntansi Biaya bagi UMKM Indonesia
Di Indonesia, lebih dari 64 juta unit UMKM berkontribusi lebih dari 60% terhadap PDB nasional. Namun, salah satu kelemahan umum yang sering muncul adalah pencatatan biaya yang masih sederhana atau bahkan tidak ada sama sekali.
Akibatnya, banyak pelaku UMKM menetapkan harga berdasarkan perkiraan atau mengikuti kompetitor, tanpa benar-benar tahu apakah harga tersebut sudah menutupi semua biaya dan menghasilkan keuntungan yang layak. Ini adalah risiko yang tidak perlu, dan akuntansi biaya adalah solusinya.
Tidak perlu sistem yang rumit untuk memulai. Bahkan pencatatan sederhana menggunakan spreadsheet sudah cukup untuk membantu pelaku UMKM memahami struktur biayanya, mengidentifikasi pemborosan, dan menetapkan harga jual yang lebih sehat.
Akuntansi biaya bukan domain eksklusif perusahaan besar. Setiap bisnis yang memproduksi atau menjual sesuatu memerlukan pemahaman dasar tentang biayanya sendiri, dan itu adalah langkah pertama menuju pengelolaan keuangan yang lebih serius.
Akuntansi Biaya: Pengertian, Fungsi, Tujuan, dan Metodenya Read Post »