Author name: kudkabketapang

Bisnis

Cara Menghitung Biaya Produksi: Rumus dan Contoh Lengkap
menghitung biaya produksi

Menghitung biaya produksi adalah langkah pertama yang tidak bisa dilewati sebelum menentukan harga jual. Tanpa angka ini, Anda hanya bisa menebak apakah bisnis sedang untung atau justru merugi tanpa disadari.

Biaya produksi adalah total semua pengeluaran yang dikeluarkan selama proses mengubah bahan baku menjadi produk jadi. Rumus dasarnya sederhana: Biaya Produksi = Biaya Bahan Baku + Biaya Tenaga Kerja Langsung + Biaya Overhead Pabrik. Namun, ketiga komponen itu masing-masing punya cara hitung tersendiri yang perlu dipahami dengan benar agar hasilnya akurat.

Artikel ini membahas komponen biaya produksi, rumus, langkah-langkah menghitungnya, dan contoh kasus yang bisa langsung Anda terapkan.

Komponen Biaya Produksi yang Harus Dicatat

Sebelum masuk ke rumus, pahami dulu apa yang harus masuk dalam perhitungan. Ada tiga komponen utama yang membentuk total biaya produksi, dan ketiganya tidak bisa diabaikan salah satunya.

1. Biaya Bahan Baku Langsung

Bahan baku langsung adalah semua material yang secara fisik menjadi bagian dari produk akhir. Untuk usaha makanan, ini mencakup tepung, telur, gula, dan kemasan. Untuk industri furnitur, ini adalah kayu, cat, dan paku. Cara menghitungnya cukup langsung: jumlah bahan yang dipakai dikalikan harga per satuan.

Biaya bahan baku seharusnya dihitung dari bahan yang benar-benar terpakai, bukan dari total bahan yang dibeli. Rumusnya: Bahan Baku Terpakai = Persediaan Awal + Pembelian Baru – Sisa Persediaan Akhir.

2. Biaya Tenaga Kerja Langsung

Biaya tenaga kerja langsung adalah upah karyawan yang terlibat langsung dalam proses produksi. Operator mesin, tukang jahit di pabrik konveksi, atau koki di dapur katering semuanya termasuk dalam kategori ini. Yang tidak termasuk adalah gaji manajer, staf administrasi, atau satpam, karena mereka masuk ke komponen overhead.

Penghitungannya bisa dilakukan berdasarkan jam kerja: tarif upah per jam dikalikan total jam kerja yang dihabiskan untuk memproduksi. Jika karyawan digaji bulanan dan bekerja untuk beberapa lini produksi, pembagian proporsional berdasarkan jam yang dialokasikan per produk diperlukan.

3. Biaya Overhead Pabrik

Biaya overhead pabrik adalah semua biaya produksi di luar bahan baku dan tenaga kerja langsung. Ini ibarat biaya “penunjang” yang tidak bisa dihindari tapi sering kali tidak langsung terlihat berkontribusi ke produk. Contohnya: tagihan listrik pabrik, penyusutan mesin, sewa gedung, biaya perawatan peralatan, dan gaji supervisor.

Menurut Ilmu Manajemen Industri, biaya overhead pabrik terbagi menjadi tiga jenis berdasarkan sifatnya:

  • Biaya tetap (fixed overhead): Tidak berubah meskipun volume produksi naik atau turun. Contoh: sewa gedung dan gaji supervisor tetap sama baik produksi 100 unit maupun 1.000 unit.
  • Biaya variabel (variable overhead): Berubah seiring volume produksi. Contoh: biaya listrik dan bahan pelumas mesin akan meningkat saat produksi bertambah.
  • Biaya semi-variabel (semi-variable overhead): Punya komponen tetap dan variabel sekaligus. Tagihan telepon pabrik misalnya: ada biaya abonemen tetap, tapi bertambah jika pemakaian meningkat.

Rumus Menghitung Biaya Produksi

Setelah semua komponen tercatat, hitung total biaya produksi dengan rumus berikut:

Total Biaya Produksi = Biaya Bahan Baku + Biaya Tenaga Kerja Langsung + Biaya Overhead Pabrik

Dari total biaya produksi, Anda bisa mendapatkan biaya produksi per unit yang dibutuhkan untuk menentukan harga jual:

Biaya Produksi per Unit = Total Biaya Produksi / Jumlah Unit yang Diproduksi

Rumus ini serupa dengan menghitung ongkos perjalanan per orang dalam rombongan: total ongkos dibagi jumlah orang. Semakin banyak unit yang diproduksi, semakin kecil biaya per unitnya, terutama untuk komponen biaya tetap.

Langkah-Langkah Menghitung Biaya Produksi

Menghitung biaya produksi bukan pekerjaan satu langkah. Prosesnya bertahap, dan setiap tahap bergantung pada data dari tahap sebelumnya.

Langkah 1: Catat Semua Biaya Bahan Baku

Mulai dengan mendokumentasikan semua bahan yang digunakan dalam satu periode produksi. Gunakan kartu stok atau catatan persediaan untuk mengetahui berapa banyak bahan yang benar-benar terpakai, bukan hanya yang dibeli. Hitung: saldo bahan baku awal + pembelian periode ini – saldo akhir = bahan baku yang digunakan.

Langkah 2: Hitung Biaya Tenaga Kerja Langsung

Kumpulkan data absensi dan jam kerja karyawan produksi. Kalikan jam kerja dengan tarif upah per jam. Jika ada lembur, hitung terpisah dengan tarif lembur yang berlaku. Pastikan hanya karyawan yang terlibat langsung dalam produksi yang dimasukkan di sini.

Langkah 3: Akumulasi Biaya Overhead

Kumpulkan semua tagihan dan pengeluaran yang termasuk overhead: listrik, air, sewa, penyusutan mesin, biaya perawatan, gaji staf pendukung di area produksi. Jumlahkan semuanya untuk mendapatkan total overhead periode tersebut.

Langkah 4: Jumlahkan Ketiga Komponen

Tambahkan biaya bahan baku + biaya tenaga kerja langsung + biaya overhead. Hasilnya adalah total biaya produksi periode tersebut.

Langkah 5: Hitung Biaya per Unit

Bagi total biaya produksi dengan jumlah unit yang berhasil diproduksi dalam periode yang sama. Angka ini adalah biaya pokok produksi per unit, yang menjadi dasar penentuan harga jual.

Contoh Perhitungan Biaya Produksi

Untuk memahami cara kerja rumusnya, mari gunakan contoh konkret. Sebuah usaha kecil memproduksi 500 kotak kue kering dalam satu bulan dengan data berikut:

Data Biaya

Biaya Bahan Baku:

  • Tepung terigu: Rp1.200.000
  • Mentega dan gula: Rp900.000
  • Cokelat dan kacang: Rp750.000
  • Kemasan kotak: Rp600.000
  • Total Bahan Baku: Rp3.450.000

Biaya Tenaga Kerja Langsung:

  • 3 karyawan baker, masing-masing 22 hari kerja x Rp80.000/hari
  • Total Tenaga Kerja: Rp5.280.000

Biaya Overhead Pabrik:

  • Listrik dapur produksi: Rp800.000
  • Gas elpiji: Rp450.000
  • Penyusutan oven dan mixer: Rp300.000
  • Sewa dapur produksi: Rp1.000.000
  • Gaji supervisor: Rp500.000
  • Total Overhead: Rp3.050.000

Hasil Perhitungan

Total Biaya Produksi = Rp3.450.000 + Rp5.280.000 + Rp3.050.000 = Rp11.780.000

Biaya Produksi per Unit = Rp11.780.000 / 500 kotak = Rp23.560 per kotak

Dari angka ini, usaha tersebut tahu bahwa setiap kotak kue kering membutuhkan biaya produksi Rp23.560. Jika target laba 30%, maka harga jual minimalnya adalah sekitar Rp30.600 per kotak.

Biaya Tetap vs Biaya Variabel dalam Produksi

Selain tiga komponen utama di atas, ada cara lain memandang biaya produksi: dari sisi perilakunya terhadap perubahan volume produksi.

Biaya tetap (fixed cost) adalah biaya yang jumlahnya tidak berubah berapa pun unit yang diproduksi. Sewa gedung, cicilan mesin, dan gaji manajer tetap sama baik Anda memproduksi 100 unit maupun 10.000 unit. Karena itu, semakin banyak produksi, biaya tetap per unit semakin kecil. Inilah yang disebut skala ekonomi.

Biaya variabel (variable cost) berubah berbanding lurus dengan volume produksi. Biaya bahan baku dan tenaga kerja langsung umumnya termasuk di sini. Jika produksi naik dua kali lipat, biaya ini ikut naik dua kali lipat.

Perbedaan ini krusial saat Anda mempertimbangkan apakah perlu menambah kapasitas produksi. Bisnis dengan biaya tetap tinggi akan sangat diuntungkan dari peningkatan volume karena biaya tetap per unit turun drastis.

Baca juga: Akuntansi Biaya Adalah

Mengapa Perhitungan Biaya Produksi Sering Tidak Akurat

Banyak usaha kecil yang akhirnya menetapkan harga terlalu rendah karena tidak mencatat semua komponen biaya dengan benar. Ada beberapa kesalahan umum yang perlu dihindari.

Pertama, melupakan penyusutan alat. Mesin dan peralatan memiliki masa pakai terbatas. Setiap bulan nilainya berkurang, dan biaya penyusutan itu seharusnya dibebankan ke produksi. Jika diabaikan, Anda seolah “meminjam” nilai aset tanpa memperhitungkannya sebagai biaya.

Kedua, tidak menghitung waktu pemilik usaha sebagai biaya. Bagi UMKM yang pemiliknya terlibat langsung di produksi, jam kerja pemilik harus dihitung dengan nilai yang wajar. Kalau tidak, laporan laba terlihat bagus padahal sebenarnya pemilik sedang “mensubsidi” produksi dengan waktunya sendiri.

Ketiga, mencampur biaya produksi dengan biaya pemasaran dan administrasi. Biaya promosi, ongkos kirim ke konsumen, dan gaji staf penjualan bukan bagian dari biaya produksi. Memasukkannya akan membuat perhitungan harga pokok menjadi tidak tepat.

Menurut data dari Zahir Accounting, penghitungan biaya overhead yang tidak akurat adalah sumber kesalahan paling umum dalam akuntansi biaya produksi, terutama untuk usaha yang baru berkembang. Biaya ini sering diabaikan karena tidak terlihat langsung di produk, padahal kontribusinya bisa mencapai 20-30% dari total biaya produksi.

Hubungan Biaya Produksi dengan Harga Pokok Penjualan

Biaya produksi dan harga pokok penjualan (HPP) adalah dua hal yang berkaitan erat tapi tidak identik. Biaya produksi mencakup semua pengeluaran selama proses membuat produk. HPP adalah biaya produksi dari produk yang sudah terjual dalam periode tertentu.

Hubungannya seperti ini: tidak semua yang diproduksi langsung terjual. Jika Anda memproduksi 500 unit tapi hanya menjual 400 unit bulan ini, maka HPP dihitung dari 400 unit saja. Sisanya 100 unit masuk ke persediaan dan HPP-nya akan dihitung di bulan berikutnya saat terjual.

Rumus HPP: HPP = Persediaan Produk Awal + Total Biaya Produksi – Persediaan Produk Akhir.

HPP ini yang kemudian dilaporkan dalam laporan laba rugi sebagai pengurang pendapatan penjualan, bukan total biaya produksi. Inilah mengapa pembukuan yang terpisah antara produksi dan penjualan sangat diperlukan untuk laporan keuangan yang akurat.

Untuk mendukung pencatatan yang lebih rapi, banyak pelaku usaha kini menggunakan software akuntansi seperti Zahir Accounting yang dapat mengintegrasikan data produksi, persediaan, dan laporan keuangan secara otomatis.

Cara Menekan Biaya Produksi Tanpa Mengurangi Kualitas

Setelah tahu cara menghitung, langkah berikutnya adalah menggunakan angka itu untuk efisiensi. Menghitung biaya produksi bukan hanya soal mengetahui berapa yang keluar, tapi juga menemukan di mana ada pemborosan yang bisa dikurangi.

Efisiensi bahan baku adalah salah satu area paling langsung untuk diperbaiki. Lacak tingkat pemborosan (sisa bahan, produk gagal, bahan rusak) dan bandingkan dengan bulan sebelumnya. Penurunan 5% saja pada pemborosan bahan baku bisa berdampak signifikan pada total biaya produksi.

Pada sisi tenaga kerja, evaluasi apakah pengaturan giliran kerja (shift) sudah efisien. Waktu tunggu mesin, jam lembur yang tidak terencana, atau kelebihan jumlah karyawan di hari tertentu adalah biaya yang bisa dikurangi dengan perencanaan jadwal yang lebih baik.

Untuk overhead, audit tagihan listrik secara rutin. Mesin yang dibiarkan menyala saat tidak digunakan, sistem pendingin yang tidak dioptimalkan, atau lampu yang tidak dimatikan setelah jam kerja adalah kebocoran kecil yang terakumulasi menjadi signifikan dalam setahun.

Menghitung biaya produksi dengan cermat bukan pekerjaan satu kali. Lakukan setiap bulan, bandingkan tren dari periode ke periode, dan identifikasi komponen mana yang naik tidak wajar. Data itu adalah alat kendali yang paling jujur untuk bisnis produksi Anda.

Cara Menghitung Biaya Produksi: Rumus dan Contoh Lengkap Read Post »
Pendidikan

Engineering Kerjanya Apa? Tugas, Jenis, dan Prospek Karir

engineering kerjanya apa

Engineering adalah disiplin ilmu yang memanfaatkan prinsip-prinsip sains dan matematika untuk merancang, membangun, dan memecahkan masalah nyata. Seorang engineer bukan hanya orang yang bisa menghitung rumus, melainkan seseorang yang mengubah pengetahuan teknis menjadi sesuatu yang bisa dipakai, dihuni, dioperasikan, atau dinikmati orang banyak.

Pertanyaan “engineering kerjanya apa” sering muncul dari mahasiswa yang baru memilih jurusan, orang yang mempertimbangkan karir di bidang teknik, atau siapa saja yang penasaran mengapa profesi ini punya gaji kompetitif di hampir semua industri.

Jawaban singkatnya: engineer bekerja di persimpangan antara teori dan praktik. Mereka yang merancang jembatan Suramadu, yang memastikan sistem pembayaran digital berjalan tanpa gangguan, yang mengembangkan obat-obatan baru di laboratorium farmasi, semuanya menjalani karir di bidang engineering meski dengan spesialisasi yang sangat berbeda.

Baca juga: Akuntansi Biaya Adalah

Apa yang Dikerjakan Seorang Engineer Sehari-hari?

Tidak ada satu jawaban universal karena pekerjaan engineer sangat bergantung pada bidang spesialisasinya.

Tapi ada pola umum yang hampir selalu ada di semua cabang engineering.

Engineer merancang solusi. Ini bisa berarti menggambar desain sistem, membuat simulasi komputer, atau menyusun rencana teknis yang nantinya dieksekusi oleh tim lain. Rancangan ini harus memenuhi syarat teknis, keselamatan, dan anggaran sekaligus.

Engineer mengawasi proses. Setelah rancangan dibuat, engineer memastikan eksekusi berjalan sesuai spesifikasi. Di lapangan konstruksi, mereka mengecek apakah material yang dipakai sesuai standar. Di pabrik, mereka memantau apakah mesin beroperasi dalam parameter yang aman.

Engineer memecahkan masalah. Ini yang paling konsisten di semua bidang. Ketika mesin berhenti bekerja, ketika software mengalami bug kritikal, atau ketika desain awal terbukti tidak efisien di dunia nyata, engineer yang dipanggil untuk mencari solusi.

Serupa dengan dokter yang tidak hanya duduk di meja tapi juga turun ke pasien, engineer tidak cukup hanya menguasai teori di buku teks. Kemampuan membaca situasi lapangan dan mengambil keputusan cepat dengan data yang tidak sempurna adalah bagian integral dari pekerjaan ini.

Jenis-Jenis Engineering yang Paling Umum

Engineering terbagi menjadi banyak spesialisasi. Berikut adalah bidang-bidang yang paling banyak dicari di pasar kerja Indonesia.

Teknik Sipil (Civil Engineering)

Bertanggung jawab atas infrastruktur fisik: jalan, jembatan, gedung, bendungan, dan sistem drainase.

Teknik sipil adalah salah satu bidang engineering tertua dan terus dibutuhkan selama ada pembangunan. Di Indonesia, engineer sipil sangat dibutuhkan seiring masifnya proyek infrastruktur nasional.

Teknik Elektro (Electrical Engineering)

Mencakup sistem kelistrikan, robotik, telekomunikasi, dan automasi industri. Engineer elektro bekerja di perusahaan energi, telekomunikasi, manufaktur elektronik, hingga startup teknologi. Bidang ini semakin luas seiring tumbuhnya industri kendaraan listrik dan energi terbarukan.

Teknik Informatika / Software Engineering

Software engineer merancang, mengembangkan, dan memelihara aplikasi dan sistem komputer. Ini adalah salah satu bidang dengan pertumbuhan permintaan tercepat. Hampir setiap industri kini butuh software engineer, dari perbankan hingga pertanian yang mulai mengadopsi teknologi presisi.

Teknik Kimia (Chemical Engineering)

Berfokus pada perancangan dan optimasi proses kimia di pabrik atau laboratorium. Engineer kimia bekerja di industri farmasi, makanan dan minuman, petrokimia, hingga pengolahan limbah. Mereka yang memastikan obat yang Anda minum diproduksi dengan formulasi dan standar keamanan yang benar.

Teknik Mesin (Mechanical Engineering)

Salah satu bidang paling serbaguna dalam dunia teknik. Mencakup desain mesin, sistem termal, manufaktur, dan robotik. Engineer mesin bisa bekerja di hampir semua sektor industri, dari otomotif hingga dirgantara.

Teknik Perminyakan (Petroleum Engineering)

Mengurusi eksplorasi, ekstraksi, dan produksi minyak serta gas bumi. Ini adalah bidang dengan gaji tertinggi di antara semua cabang engineering. Engineer perminyakan senior di Indonesia bisa mendapatkan kompensasi Rp10-30 juta per bulan, bahkan lebih untuk posisi di perusahaan multinasional atau lokasi offshore.

Teknik Industri (Industrial Engineering)

Menitikberatkan pada optimasi proses, sistem kerja, dan manajemen produksi. Engineer industri bekerja untuk membuat organisasi lebih efisien, mengurangi pemborosan, dan meningkatkan produktivitas. Bidang ini sangat relevan di perusahaan manufaktur, logistik, dan rantai pasokan.

Skill yang Dibutuhkan untuk Berkarir di Engineering

Kuliah teknik memberi fondasi, tapi karir engineering yang sukses membutuhkan lebih dari sekadar nilai akademik bagus. Ada keterampilan yang tidak diajarkan secara eksplisit di kelas tapi justru paling dibutuhkan di dunia kerja.

Pemecahan Masalah Analitis

Ini adalah inti dari semua pekerjaan engineering. Kemampuan mengurai masalah kompleks menjadi bagian-bagian yang bisa dianalisis, menemukan pola, dan merumuskan solusi yang dapat diuji adalah kemampuan yang paling sering disebutkan oleh recruiter di bidang teknik. Menurut Indotech, engineer yang tidak punya kemampuan analitis kuat akan kesulitan bersaing bahkan di level junior.

Komunikasi Teknis

Seorang engineer yang tidak bisa menjelaskan temuan teknisnya kepada orang non-teknis akan selalu kalah dari engineer yang bisa. Dalam banyak proyek, engineer perlu menyampaikan laporan kepada manajemen, bernegosiasi dengan kontraktor, atau menjelaskan risiko teknis kepada klien yang tidak punya latar belakang teknik.

Kemampuan Belajar Cepat

Teknologi di hampir semua bidang teknik berkembang cepat. Engineer yang berhenti belajar setelah lulus kuliah akan tertinggal dalam lima tahun. Engineer yang terus memperbarui keahliannya melalui sertifikasi, pelatihan, atau belajar mandiri biasanya punya lintasan karir yang jauh lebih tajam.

Kerja Tim Lintas Disiplin

Proyek engineering jarang dikerjakan sendiri. Engineer bekerja bersama arsitek, akuntan, manajer proyek, teknisi, dan kadang tim hukum atau regulasi. Kemampuan berkolaborasi lintas disiplin tanpa ego berlebihan adalah keterampilan lunak yang sering membedakan engineer yang naik jabatan dari yang stagnan.

Prospek Karir dan Gaji Engineering di Indonesia

Engineering adalah salah satu bidang dengan prospek karir paling stabil di Indonesia. Hampir setiap sektor, dari energi, teknologi, konstruksi, hingga farmasi, membutuhkan tenaga teknik yang terlatih.

Untuk gambaran gaji, engineer pemula dengan pengalaman 0-2 tahun biasanya mulai dari Rp5-10 juta per bulan. Level menengah (3-5 tahun) naik ke kisaran Rp10-20 juta. Di level spesialis atau manajerial, terutama di perusahaan multinasional, angka Rp25-50 juta per bulan bukan hal yang tidak mungkin dicapai.

Bidang dengan gaji paling kompetitif saat ini adalah software engineering (terlebih dengan spesialisasi AI, cybersecurity, atau cloud computing) dan teknik perminyakan untuk mereka yang siap bekerja di lokasi eksplorasi. Menurut Widya AI, posisi Head of Cybersecurity di Jakarta bahkan bisa mencapai Rp60-100 juta per bulan karena tingginya permintaan dan terbatasnya tenaga ahli.

Revolusi industri 4.0 membuka peluang baru sekaligus menggeser beberapa peran teknik tradisional. Engineer yang memahami otomasi, IoT (Internet of Things), dan analisis data akan punya keunggulan besar dibanding yang tidak.

Perbedaan Engineer dan Teknisi

Satu hal yang sering membingungkan adalah perbedaan antara engineer dan teknisi. Keduanya bekerja di bidang teknik, tapi perannya berbeda.

Engineer biasanya berperan dalam perancangan, analisis, dan pengambilan keputusan teknis. Teknisi mengeksekusi rencana yang sudah ada dan menangani operasional sehari-hari peralatan atau sistem. Seperti hubungan antara arsitek yang merancang bangunan dan mandor yang memimpin proses pembangunan di lapangan: keduanya vital, tapi tanggung jawab dan cakupan pekerjaannya berbeda.

Dalam praktik, batasan ini tidak selalu kaku. Banyak teknisi berpengalaman yang secara informal mengerjakan tugas-tugas engineering, dan banyak engineer yang harus turun ke lapangan untuk menangani hal-hal teknis yang seharusnya jadi tugas teknisi. Yang membedakan keduanya secara formal biasanya adalah latar belakang pendidikan dan jenjang tanggung jawab dalam organisasi.

Pertanyaan tentang “engineering kerjanya apa” akan terus punya jawaban yang berbeda seiring munculnya teknologi dan kebutuhan baru. Engineer yang berinvestasi dalam spesialisasi yang sedang tumbuh, seperti software, energi terbarukan, atau kecerdasan buatan, sudah mulai memetik hasilnya di pasar kerja sekarang. Bidangnya bergerak cepat, dan mereka yang ikut bergerak akan selalu punya tempat.

Engineering Kerjanya Apa? Tugas, Jenis, dan Prospek Karir Read Post »

Bisnis

Cara Beli Paket Usaha Thrift Shop: Panduan Lengkap untuk Pemula

cara beli paket usaha thrift shop

Paket usaha thrift shop tersedia di berbagai marketplace seperti Shopee, Tokopedia, dan Carousell, dengan harga mulai dari Rp125.000 untuk 10 pcs hingga Rp1.000.000 untuk 100 pcs lebih. Cara membelinya tidak jauh berbeda dari belanja produk biasa di marketplace, tapi ada beberapa hal penting yang perlu diperhatikan sebelum menekan tombol beli.

Bisnis thrift shop tumbuh pesat dalam beberapa tahun terakhir, terutama di kalangan anak muda yang melihatnya sebagai pintu masuk berbisnis dengan modal terjangkau. Paket usaha adalah solusi yang menarik bagi pemula karena stok sudah dikurasi oleh supplier, sehingga Anda tidak perlu memilah sendiri satu per satu barang dari karung besar.

Baca juga: Akuntansi Biaya Adalah

Apa Itu Paket Usaha Thrift Shop?

Paket usaha thrift shop adalah bundel pakaian bekas layak pakai yang dijual oleh supplier khusus untuk calon penjual, bukan untuk konsumen akhir. Isinya biasanya sudah dipilah berdasarkan kategori, misalnya khusus atasan wanita, atau khusus jaket dan outer, sehingga stok yang Anda terima lebih mudah dikelola dibanding membeli 1 bal penuh secara acak.

Berbeda dengan membeli 1 bal utuh yang bisa berisi hingga 50-100 kg pakaian campur, paket usaha lebih cocok untuk pemula karena ukurannya lebih kecil dan harganya lebih terjangkau. Ibarat membeli sampler sebelum memesan dalam jumlah besar, paket usaha memberi Anda gambaran kualitas supplier tanpa risiko terlalu besar.

Jenis Paket Usaha Thrift yang Tersedia di Pasar

Sebelum tahu cara membelinya, Anda perlu mengenal pilihan yang ada di pasar. Paket usaha thrift umumnya dijual dalam beberapa skala:

  • Paket Starter/Pemula: Harga mulai Rp125.000 isi 10 pcs, biasanya cocok untuk yang ingin tes pasar dulu atau mulai berjualan secara kecil-kecilan di media sosial.
  • Paket Menengah: Kisaran Rp300.000-Rp550.000 isi 20-45 pcs, sering disertai bonus item tambahan. Ini yang paling banyak diminati pemula yang serius ingin buka toko online.
  • Paket Besar: Mulai Rp850.000-Rp1.000.000 isi 100 pcs ke atas, cocok untuk yang sudah punya pembeli tetap dan ingin menekan harga pokok per item.

Ada juga paket berdasarkan kategori produk: atasan saja, celana saja, jaket dan outer, atau campur. Pilih yang sesuai dengan target pembeli Anda karena menjual satu kategori konsisten lebih mudah membangun reputasi toko daripada menjual semua jenis secara acak.

Cara Beli Paket Usaha Thrift Shop di Marketplace

Cara paling mudah dan aman adalah melalui marketplace resmi karena ada perlindungan pembeli jika barang tidak sesuai deskripsi.

Langkah-Langkah Membeli di Shopee atau Tokopedia

  1. Buka Shopee atau Tokopedia dan ketik kata kunci “paket usaha thrift” atau “paket usaha preloved” di kolom pencarian.
  2. Filter hasil berdasarkan rating toko: pilih yang minimal bintang 4,5 dengan minimal 50 ulasan. Toko dengan ulasan banyak lebih bisa dipercaya untuk kualitas stok.
  3. Buka halaman produk dan baca deskripsi dengan teliti: perhatikan jumlah pcs, jenis item yang disertakan, kondisi barang (layak jual atau masih perlu cuci), dan kebijakan pengembalian.
  4. Lihat foto ulasan dari pembeli sebelumnya, bukan hanya foto produk dari penjual. Foto ulasan memberi gambaran lebih nyata tentang kualitas aktual barang.
  5. Hubungi penjual lewat chat untuk tanya kategori spesifik jika tidak tercantum jelas, estimasi pengiriman, dan apakah ada pilihan kurir tertentu untuk menjaga kondisi paket.
  6. Pilih metode pembayaran, lalu selesaikan transaksi.

Setelah barang tiba, segera periksa kondisi setiap item sebelum melewati batas waktu pengajuan komplain di platform. Jika ada item yang tidak layak jual, dokumentasikan dengan foto dan hubungi penjual.

Membeli Lewat WhatsApp atau Instagram Langsung ke Supplier

Banyak supplier paket usaha thrift juga berjualan langsung via WhatsApp atau Instagram. Harganya sering sedikit lebih murah karena tidak ada potongan komisi platform, tapi perlindungan pembelinya lebih terbatas. Jika memilih jalur ini, pastikan supplier punya rekam jejak yang bisa diverifikasi: cek testimoni pelanggan, tanyakan referensi dari pembeli lain, atau mulai dengan pemesanan kecil dulu.

Serupa dengan membeli di marketplace, Anda tetap perlu menanyakan hal yang sama: isi paket, kondisi barang, dan biaya pengiriman. Bedanya, tidak ada mekanisme escrow otomatis, jadi dana langsung ke penjual begitu Anda transfer.

Hal Penting yang Perlu Dipahami Sebelum Beli

Ada satu aspek yang sering tidak dibahas secara terbuka oleh penjual paket usaha: status hukum pakaian bekas impor.

Pemerintah Indonesia melarang impor pakaian bekas melalui Permendag No. 7 Tahun 2024. Barang yang berasal dari impor ilegal bisa disita, dan pihak yang terlibat dalam rantai distribusinya berisiko terkena sanksi hukum. Informasi lengkap tentang regulasi ini bisa dibaca di situs resmi Direktorat Jenderal Pajak. Artikel dari Legazy juga merangkum legalitas jual beli barang bekas di Indonesia secara lebih lengkap.

Namun, menjual pakaian bekas yang bersumber dari dalam negeri atau dari donasi lokal sepenuhnya legal. Banyak supplier paket usaha yang sudah beralih ke sumber lokal: barang preloved dari konsumen, stok overrun dari brand lokal, atau pakaian bekas hasil kurasi dari komunitas.

Tanyakan secara eksplisit kepada supplier dari mana asal barang sebelum memesan.

Supplier yang transparan soal sumber barang adalah tanda bahwa bisnis mereka beroperasi secara bertanggung jawab.

Tips Memilih Supplier Paket Usaha Thrift yang Tepat

Tidak semua penjual paket usaha menawarkan kualitas yang sepadan dengan harganya. Beberapa hal yang perlu dicek sebelum berkomitmen:

  • Transparansi isi paket: Penjual yang baik selalu mencantumkan detail jumlah, kategori, dan kondisi umum barang. Hindari penjual yang hanya menyebut “campur random” tanpa penjelasan lebih lanjut.
  • Foto produk yang realistis: Foto yang terlalu bagus dan tampak dipoles bisa menyesatkan. Cari toko yang menyertakan foto aktual kondisi barang, termasuk kekurangan kecil yang wajar.
  • Kebijakan pengembalian: Toko terpercaya punya kebijakan jelas tentang apa yang bisa dikomplain dan dalam berapa hari setelah penerimaan.
  • Respons penjual: Coba tanya sesuatu lewat chat sebelum beli. Penjual yang responsif dan menjawab dengan informatif biasanya juga lebih bisa diandalkan saat ada masalah.

Setelah Paket Tiba: Langkah Memulai Jualan

Foto yang baik adalah investasi paling penting untuk toko thrift online.

Begitu stok ada di tangan, langkah selanjutnya adalah menyortir, mencuci, dan memfoto setiap item sebelum dijual. Pastikan pencahayaan cukup, latar belakang bersih, dan tampilkan detail penting seperti kondisi kancing atau warna asli kain.

Untuk penjualan online, Shopee dan TikTok Shop adalah dua platform yang paling aktif untuk segmen thrift saat ini. Pastikan deskripsi produk mencantumkan ukuran, kondisi, bahan, dan estimasi tahun produk karena pembeli thrift online lebih kritis terhadap detail dibanding pembeli produk baru.

Jika berencana menjual melalui lebih dari satu platform sekaligus, strategi omnichannel bisa membantu mengelola stok dan pesanan dari berbagai kanal tanpa kewalahan. Anda bisa pelajari lebih lanjut tentang contoh omnichannel dalam bisnis untuk mendapatkan gambaran penerapannya secara praktis.

Berapa Modal yang Dibutuhkan untuk Mulai?

Dengan paket usaha terkecil seharga Rp125.000 berisi 10 pcs, modal awal yang dibutuhkan sangat minimal. Tambahkan biaya pengiriman, kantong atau kemasan sederhana, dan jika berjualan online, tidak ada biaya sewa toko fisik yang perlu dipikirkan.

Keuntungan dari bisnis thrift bergantung besar pada kemampuan Anda menilai harga jual yang tepat. Pakaian dengan merek dikenal atau kondisi sangat baik bisa dijual 3-5 kali harga beli per item. Sementara item biasa biasanya dijual dengan margin 50-100% dari harga pokok per pcs.

Mulai dari paket kecil, perhatikan mana jenis item yang paling cepat terjual di target pasar Anda, lalu perbesar pesanan di kategori itu. Kalau minggu pertama atasan wanita habis lebih cepat dari celana, pesan lebih banyak atasan di batch berikutnya. Itulah cara paket usaha thrift shop kecil berkembang menjadi toko dengan pelanggan tetap.

Cara Beli Paket Usaha Thrift Shop: Panduan Lengkap untuk Pemula Read Post »

Keuangan

Akuntansi Biaya: Pengertian, Fungsi, Tujuan, dan Metodenya

akuntansi biaya adalah

Akuntansi biaya adalah proses pencatatan, penggolongan, peringkasan, dan penyajian biaya yang berkaitan dengan produksi barang atau jasa, termasuk biaya penjualannya. Di balik angka-angka itu ada sistem informasi yang membantu manajemen mengendalikan pengeluaran, menetapkan harga jual yang tepat, dan membuat keputusan bisnis yang lebih terinformasi.

Tanpa akuntansi biaya, perusahaan manufaktur sekalipun bisa jatuh tanpa tanda-tanda: menjual produk dengan harga yang tampak menguntungkan, padahal biaya produksinya sudah melampaui pendapatan sejak lama.

Pengertian Akuntansi Biaya Menurut Para Ahli

Para ahli mendefinisikan akuntansi biaya dari sudut pandang yang saling melengkapi. Menurut Mulyadi, akuntansi biaya adalah proses pencatatan, penggolongan, peringkasan, dan penyajian biaya pembuatan serta penjualan produk atau jasa dengan cara-cara tertentu, beserta penafsirannya. Definisi ini menekankan bahwa akuntansi biaya bukan hanya soal mencatat angka, tetapi juga menginterpretasikan apa artinya bagi bisnis.

Sementara itu, Bustami dan Nurlela mendefinisikannya sebagai bidang ilmu akuntansi yang mempelajari cara mencatat, mengukur, dan melaporkan informasi biaya, sekaligus membahas penentuan harga pokok dari suatu produk yang diproduksi dan dijual.

Secara sederhana, akuntansi biaya bisa diibaratkan seperti panel kontrol di kokpit pesawat. Pilot tidak bisa menerbangkan pesawat hanya berdasarkan insting, ia membutuhkan data kecepatan, ketinggian, dan bahan bakar secara real-time. Begitu pula manajer perusahaan: tanpa data biaya yang akurat, keputusan yang diambil hanya berdasarkan perkiraan.

Fungsi Akuntansi Biaya dalam Perusahaan

Akuntansi biaya menjalankan tiga fungsi utama yang saling berkaitan dalam operasional bisnis.

Pertama, pengendalian biaya. Dengan mencatat dan menganalisis setiap pengeluaran, manajemen dapat membandingkan biaya aktual dengan anggaran yang sudah ditetapkan, lalu mengidentifikasi di mana terjadi pemborosan. Perusahaan yang tidak punya sistem akuntansi biaya yang baik cenderung baru menyadari adanya kebocoran setelah laporan laba rugi sudah di tangan, padahal sudah terlambat.

Kedua, penentuan harga pokok produksi (HPP). Ini adalah fungsi yang paling langsung dirasakan dampaknya. Akuntansi biaya memungkinkan perusahaan menghitung berapa sesungguhnya biaya yang dikeluarkan untuk memproduksi satu unit barang, mulai dari bahan baku, tenaga kerja langsung, hingga biaya overhead pabrik. Dari angka HPP inilah harga jual yang sehat bisa ditentukan.

Ketiga, dasar pengambilan keputusan manajemen. Data biaya yang terstruktur membantu manajemen menjawab pertanyaan-pertanyaan strategis: Apakah lebih hemat memproduksi sendiri atau membeli dari pemasok luar? Apakah lini produk tertentu masih layak dipertahankan? Kapan harus menambah kapasitas produksi?

Tujuan Akuntansi Biaya

Tujuan akuntansi biaya lebih spesifik dari sekadar “mencatat biaya.” Berikut tujuan utamanya:

  • Menentukan biaya produksi secara akurat: mengidentifikasi komponen biaya per unit agar harga jual tidak ditetapkan secara sembarangan.
  • Mendukung perencanaan dan anggaran: data historis biaya menjadi dasar proyeksi anggaran periode berikutnya.
  • Mengendalikan efisiensi operasional: membandingkan biaya standar dengan biaya aktual untuk menemukan penyimpangan yang perlu ditangani.
  • Menyediakan informasi bagi pengambilan keputusan: dari keputusan harga, ekspansi, hingga efisiensi lini produksi.
  • Mengukur kinerja divisi atau departemen: setiap pusat biaya bisa dievaluasi secara terpisah berdasarkan data akuntansi biaya masing-masing.

Elemen Biaya dalam Akuntansi Biaya

Sebelum memahami metode akuntansi biaya, penting untuk mengenali tiga elemen biaya utama yang selalu muncul dalam perhitungan harga pokok produksi.

Elemen pertama adalah biaya bahan baku langsung, yaitu bahan yang secara fisik menjadi bagian dari produk jadi dan bisa ditelusuri langsung ke produk tersebut. Untuk pabrik tahu, ini adalah kedelai. Untuk produsen sepatu, ini adalah kulit atau kain yang menjadi bahan dasar.

Elemen kedua adalah biaya tenaga kerja langsung, yaitu upah yang dibayarkan kepada pekerja yang secara langsung terlibat dalam proses produksi. Upah operator mesin jahit di pabrik garmen masuk kategori ini, sementara gaji supervisor pabrik tidak.

Elemen ketiga adalah biaya overhead pabrik, mencakup semua biaya produksi selain dua elemen di atas. Ini meliputi biaya listrik pabrik, depresiasi mesin, biaya pemeliharaan peralatan, dan gaji staf non-produksi yang mendukung operasional pabrik. Elemen inilah yang paling sering menjadi sumber masalah dalam perhitungan HPP karena tidak bisa langsung ditelusuri ke produk tertentu.

Metode Akuntansi Biaya yang Umum Digunakan

Ada beberapa metode pengukuran biaya yang lazim diterapkan di perusahaan Indonesia, dan pemilihan metode yang tepat bergantung pada jenis usaha serta kompleksitas produksinya.

Job Order Costing

Metode ini digunakan ketika setiap produk atau pesanan bersifat unik dan bisa dibedakan satu sama lain. Percetakan yang melayani pesanan spanduk dengan spesifikasi berbeda-beda, atau bengkel yang mengerjakan setiap perbaikan mobil secara khusus, cocok menggunakan metode ini. Biaya dikumpulkan per pekerjaan atau pesanan, bukan per periode.

Process Costing

Kebalikannya, process costing digunakan pada industri yang memproduksi barang secara massal dan kontinu, seperti pabrik semen, minyak goreng, atau minuman kemasan. Di sini, biaya produksi dibebankan secara merata ke seluruh unit yang diproduksi dalam satu periode, karena setiap unit pada dasarnya identik.

Activity-Based Costing (ABC)

Metode Activity-Based Costing (ABC) dianggap paling akurat dan semakin banyak diadopsi oleh perusahaan yang ingin alokasi biaya yang lebih presisi. Alih-alih membebankan biaya overhead berdasarkan volume produksi saja, ABC mengalokasikan biaya berdasarkan aktivitas yang benar-benar mengkonsumsi sumber daya tersebut.

Misalnya, jika divisi pemasaran menghabiskan 60% waktu untuk produk A dan 40% untuk produk B, maka biaya pemasaran dibagi berdasarkan proporsi tersebut, bukan dibagi rata. Hasilnya lebih mencerminkan profitabilitas sesungguhnya dari masing-masing lini produk.

Standard Costing

Standard costing adalah metode yang paling sering digunakan oleh usaha kecil dan menengah karena lebih sederhana. Di sini, perusahaan menetapkan terlebih dahulu biaya standar untuk setiap komponen produksi, lalu membandingkannya dengan biaya aktual yang terjadi. Selisih antara keduanya disebut variance, dan analisis variance inilah yang menjadi alat pengendalian biaya.

Perbedaan Akuntansi Biaya dan Akuntansi Keuangan

Banyak yang menyamakan akuntansi biaya dengan akuntansi keuangan. Keduanya memang bagian dari satu sistem akuntansi yang lebih besar, tetapi punya orientasi yang berbeda.

Akuntansi keuangan menghasilkan laporan yang ditujukan untuk pihak eksternal seperti investor, kreditur, dan pemerintah. Laporan ini mengikuti standar baku (di Indonesia mengacu pada PSAK) dan bersifat historis, menggambarkan kondisi keuangan perusahaan pada periode yang sudah lewat.

Akuntansi biaya, di sisi lain, terutama ditujukan untuk kebutuhan internal manajemen. Tidak ada format baku yang harus diikuti karena fungsinya adalah mendukung keputusan operasional: laporan bisa disajikan setiap minggu, bahkan setiap hari, sesuai kebutuhan manajer produksi atau manajer keuangan.

Akuntansi biaya juga bersinggungan erat dengan akuntansi manajemen, bahkan sering dianggap sebagai bagian darinya. Perbedaannya: akuntansi biaya berfokus pada biaya produksi dan HPP, sementara akuntansi manajemen cakupannya lebih luas mencakup perencanaan strategis, penganggaran, dan analisis kinerja perusahaan secara keseluruhan. Referensi dasar tentang posisi akuntansi biaya dalam sistem akuntansi tersedia di Wikipedia Indonesia. Bagi yang ingin memahami lebih dalam, ulasan lengkap tentang konsep dan penerapannya juga tersedia di manajemenkeuangan.net.

Contoh Penerapan Akuntansi Biaya di Perusahaan Manufaktur

Bayangkan sebuah UMKM yang memproduksi kerupuk udang di Sidoarjo. Setiap bulan, mereka membeli udang segar sebagai bahan baku utama, membayar upah tenaga kerja bagian pengolahan, dan menanggung biaya listrik untuk mesin pengering.

Tanpa akuntansi biaya, pemilik usaha mungkin hanya tahu bahwa bulan ini pendapatannya Rp30 juta sementara kas yang tersisa hanya Rp3 juta. Dengan akuntansi biaya, ia bisa melihat secara terperinci: biaya udang sebesar Rp15 juta, upah tenaga kerja Rp7 juta, biaya listrik Rp2 juta, kemasan Rp1,5 juta, dan berbagai biaya lain yang total mencapai Rp26 juta. Margin bersihnya hanya Rp4 juta, dan jika ada satu biaya yang melompat, misalnya harga udang naik 20%, seluruh profitabilitas bisa terbalik.

Pengetahuan ini bukan hanya berguna untuk evaluasi; ia juga menjadi dasar negosiasi harga dengan pembeli, perencanaan ekspansi, hingga pengajuan kredit ke bank yang pasti akan menanyakan struktur biaya produksi secara rinci. Pelaku usaha perlu memahami cara menghitung biaya secara akurat, dan panduan menghitung biaya produksi bisa menjadi referensi yang berguna.

Pentingnya Akuntansi Biaya bagi UMKM Indonesia

Di Indonesia, lebih dari 64 juta unit UMKM berkontribusi lebih dari 60% terhadap PDB nasional. Namun, salah satu kelemahan umum yang sering muncul adalah pencatatan biaya yang masih sederhana atau bahkan tidak ada sama sekali.

Akibatnya, banyak pelaku UMKM menetapkan harga berdasarkan perkiraan atau mengikuti kompetitor, tanpa benar-benar tahu apakah harga tersebut sudah menutupi semua biaya dan menghasilkan keuntungan yang layak. Ini adalah risiko yang tidak perlu, dan akuntansi biaya adalah solusinya.

Tidak perlu sistem yang rumit untuk memulai. Bahkan pencatatan sederhana menggunakan spreadsheet sudah cukup untuk membantu pelaku UMKM memahami struktur biayanya, mengidentifikasi pemborosan, dan menetapkan harga jual yang lebih sehat.

Akuntansi biaya bukan domain eksklusif perusahaan besar. Setiap bisnis yang memproduksi atau menjual sesuatu memerlukan pemahaman dasar tentang biayanya sendiri, dan itu adalah langkah pertama menuju pengelolaan keuangan yang lebih serius.

Akuntansi Biaya: Pengertian, Fungsi, Tujuan, dan Metodenya Read Post »

Keuangan

Komponen BEP Adalah: Biaya Tetap, Variabel, dan Harga Jual

komponen bep adalah

TL;DR

Komponen BEP terdiri dari tiga elemen utama: biaya tetap (fixed cost), biaya variabel (variable cost), dan harga jual per unit. Ketiga komponen ini menentukan titik impas, yaitu kondisi di mana total pendapatan sama persis dengan total biaya. BEP dihitung dengan rumus: biaya tetap dibagi selisih harga jual per unit dengan biaya variabel per unit. Jika satu komponen berubah, titik BEP ikut bergeser.

Sebelum bisa menghitung BEP (Break Even Point), Anda perlu memahami apa saja yang masuk ke dalam formula tersebut. Banyak pemilik usaha yang tahu cara menghitung BEP tapi tidak memahami sepenuhnya apa arti setiap komponen, sehingga kalau ada yang berubah di bisnisnya, mereka tidak tahu harus menyesuaikan angka yang mana. Artikel ini menjelaskan setiap komponen BEP secara rinci, lengkap dengan contoh penerapannya.

Apa Itu BEP

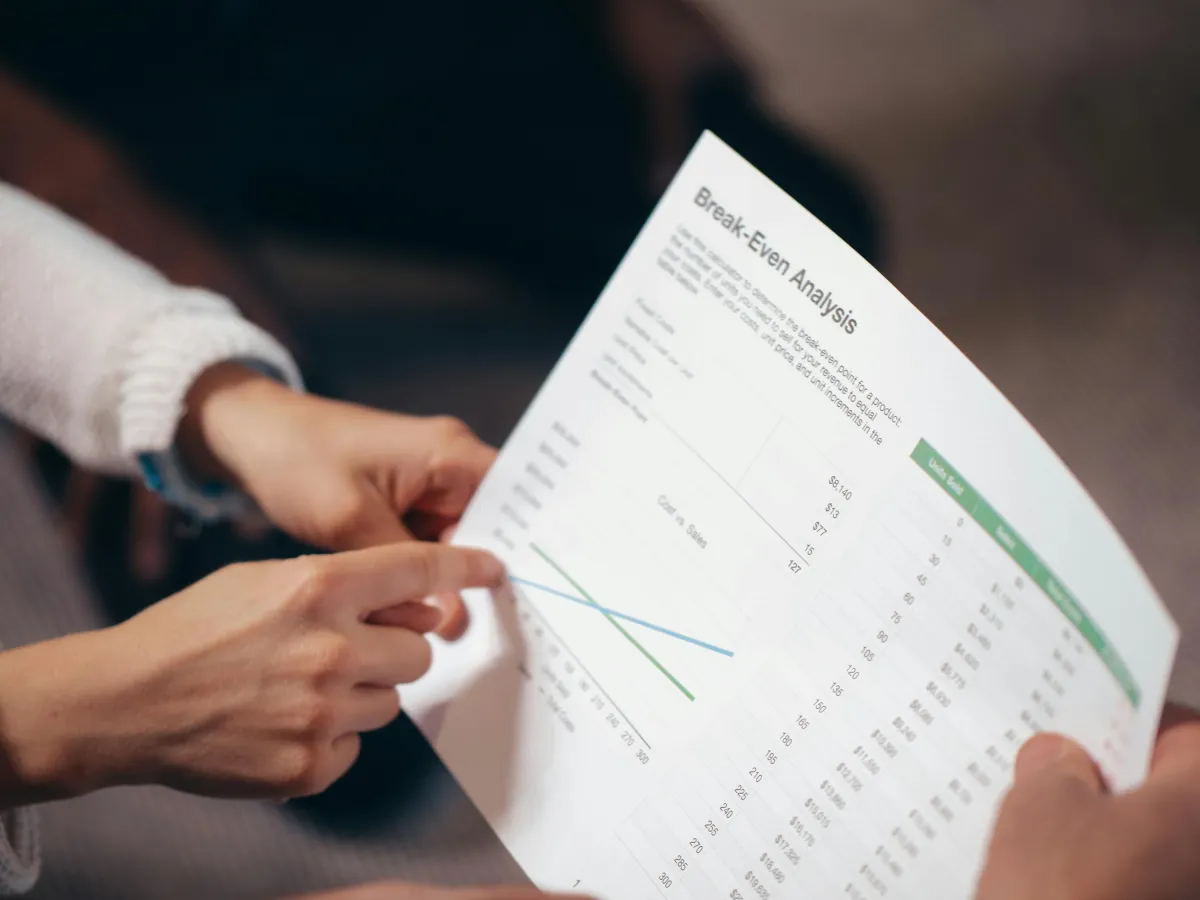
BEP (Break Even Point) atau titik impas adalah kondisi di mana total pendapatan yang dihasilkan bisnis persis sama dengan total biaya yang dikeluarkan. Pada titik ini, bisnis tidak untung dan tidak rugi. BEP adalah angka minimum yang harus dicapai agar bisnis tidak merugi, sebelum mulai memperoleh profit.

BEP bisa dinyatakan dalam dua bentuk: jumlah unit yang harus terjual (BEP unit), atau total nilai penjualan dalam rupiah yang harus dicapai (BEP rupiah). Keduanya berguna tergantung pada konteks bisnis yang sedang dianalisis.

Komponen Pertama: Biaya Tetap (Fixed Cost)

Biaya tetap adalah biaya yang jumlahnya tidak berubah meskipun volume produksi atau penjualan naik atau turun. Biaya ini tetap harus dibayar selama bisnis berjalan, bahkan jika tidak ada penjualan sama sekali dalam bulan itu.

Contoh biaya tetap yang umum ditemukan di bisnis kecil hingga menengah:

  • Sewa tempat usaha atau pabrik
  • Gaji karyawan tetap
  • Premi asuransi bisnis
  • Cicilan pinjaman untuk mesin atau peralatan
  • Biaya berlangganan software atau layanan bisnis
  • Penyusutan aset tetap

Poin penting tentang biaya tetap dalam konteks BEP: semakin besar biaya tetap, semakin tinggi BEP Anda. Bisnis dengan biaya tetap besar (seperti pabrik dengan mesin mahal dan banyak karyawan tetap) butuh volume penjualan yang jauh lebih besar untuk mencapai titik impas dibanding bisnis dengan biaya tetap kecil.

Komponen Kedua: Biaya Variabel (Variable Cost)

Biaya variabel adalah biaya yang besarnya berubah sesuai volume produksi atau penjualan. Semakin banyak unit yang diproduksi atau dijual, semakin besar total biaya variabel. Sebaliknya, jika tidak ada produksi, tidak ada biaya variabel.

Contoh biaya variabel:

  • Bahan baku untuk produksi
  • Biaya kemasan produk
  • Komisi penjualan (biasanya dihitung per unit terjual)
  • Biaya pengiriman per order
  • Biaya listrik yang berkaitan langsung dengan mesin produksi

Dalam formula BEP, yang digunakan adalah biaya variabel per unit, bukan total biaya variabel. Jadi kalau bahan baku untuk membuat satu produk menghabiskan Rp15.000 dan kemasan Rp3.000, biaya variabel per unit adalah Rp18.000.

Komponen Ketiga: Harga Jual Per Unit

Harga jual per unit adalah harga yang Anda tetapkan untuk setiap produk atau layanan yang dijual. Dalam formula BEP, harga jual per unit dikurangi biaya variabel per unit menghasilkan apa yang disebut contribution margin (margin kontribusi): berapa kontribusi setiap unit terjual terhadap menutupi biaya tetap.

Semakin tinggi contribution margin, semakin sedikit unit yang perlu dijual untuk mencapai BEP. Ini yang menjelaskan mengapa bisnis dengan produk premium (harga jual tinggi, biaya variabel relatif kecil) biasanya bisa BEP dengan volume penjualan yang lebih kecil dibanding bisnis yang bermain di segmen harga murah.

Baca juga: Apa Itu Salesman? Tugas, Skill, dan Prospek Kariernya

Rumus BEP dan Cara Menghitungnya

Setelah ketiga komponen diketahui, menghitung BEP cukup mudah. Metode ini sudah digunakan luas dalam analisis kelayakan usaha, termasuk di panduan resmi yang diterbitkan oleh Bank Indonesia dalam program pengembangan UMKM.

BEP Unit:

BEP Unit = Biaya Tetap / (Harga Jual per Unit – Biaya Variabel per Unit)

BEP Rupiah:

BEP Rupiah = Biaya Tetap / (1 – (Biaya Variabel per Unit / Harga Jual per Unit))

Sebagai contoh: sebuah UMKM memproduksi camilan dengan biaya tetap bulanan Rp3.000.000 (sewa dapur dan gaji asisten), biaya variabel per bungkus Rp5.000 (bahan baku dan kemasan), dan harga jual Rp12.000 per bungkus.

BEP Unit = Rp3.000.000 / (Rp12.000 – Rp5.000) = Rp3.000.000 / Rp7.000 = 429 bungkus per bulan.

Artinya, UMKM ini harus menjual minimal 429 bungkus per bulan agar tidak merugi. Setiap bungkus yang terjual di atas angka itu adalah profit murni sebesar Rp7.000.

Bagaimana Perubahan Komponen Memengaruhi BEP

Memahami hubungan antar komponen BEP sangat berguna saat bisnis menghadapi perubahan kondisi, misalnya kenaikan harga bahan baku atau keputusan untuk menaikan harga jual.

Biaya tetap naik: BEP naik. Kalau sewa tempat usaha naik Rp500.000, Anda perlu menjual lebih banyak unit untuk tetap impas. Solusinya: cari cara mengurangi biaya tetap lain, atau naikkan harga jual, atau tingkatkan efisiensi produksi agar biaya variabel turun.

Biaya variabel naik (misalnya harga bahan baku naik): Contribution margin per unit mengecil, BEP naik. Ini situasi yang sering dihadapi UMKM saat harga komoditas naik. Opsinya adalah menyerap kenaikan (laba berkurang), efisiensi bahan, atau naikkan harga jual.

Harga jual naik: Contribution margin per unit membesar, BEP turun. Anda perlu menjual lebih sedikit unit untuk impas. Tapi perlu dipertimbangkan apakah kenaikan harga akan menurunkan volume penjualan sampai di bawah BEP yang baru.

Batasan Analisis BEP yang Perlu Dipahami

BEP adalah alat yang berguna, tapi punya keterbatasan yang perlu dipahami agar tidak digunakan berlebihan sebagai satu-satunya dasar keputusan bisnis.

Pertama, BEP mengasumsikan biaya variabel per unit selalu konstan. Dalam praktiknya, harga bahan baku bisa berubah setiap bulan, dan pembelian dalam jumlah besar seringkali bisa mendapatkan diskon (yang mengubah biaya variabel per unit).

Kedua, BEP tidak mempertimbangkan perubahan harga jual akibat persaingan atau diskon. Kalau Anda sering memberikan diskon, harga jual efektif per unit lebih rendah dari harga resmi, sehingga BEP yang sesungguhnya lebih tinggi dari perhitungan.

Menurut panduan UMKM dari Kementerian Koperasi dan UKM, analisis BEP sebaiknya diperbarui setiap kali ada perubahan signifikan pada salah satu komponen, minimal setiap tiga bulan sekali untuk bisnis yang bergerak di sektor dengan harga bahan baku yang fluktuatif.

Ketiga, BEP tidak memperhitungkan arus kas. Bisnis bisa mencapai BEP secara akuntansi tapi masih kekurangan kas kalau piutangnya besar dan periode penagihannya panjang. Karena itu, analisis BEP perlu dikombinasikan dengan proyeksi arus kas untuk gambaran yang lebih lengkap. Standar analisis kelayakan usaha yang umum digunakan oleh lembaga keuangan dan koperasi di Indonesia mengacu pada panduan dari OJK terkait pembiayaan UMKM, yang menjadikan BEP sebagai salah satu komponen dalam penilaian kelayakan kredit.

Komponen BEP Adalah: Biaya Tetap, Variabel, dan Harga Jual Read Post »

Bisnis

Divisi Operasional: Pengertian, Tugas, dan Perannya di Perusahaan

divisi operasional adalah

TL;DR

Divisi operasional adalah unit dalam perusahaan yang bertanggung jawab atas kelancaran aktivitas bisnis sehari-hari, mulai dari produksi, distribusi, hingga pengendalian kualitas. Dipimpin oleh manajer atau kepala divisi operasional, unit ini menjadi tulang punggung yang memastikan semua proses berjalan sesuai rencana. Perannya berbeda dari divisi keuangan atau pemasaran karena fokusnya adalah eksekusi, bukan strategi jangka panjang semata.

Saat sebuah perusahaan gagal memenuhi pesanan tepat waktu, kualitas produk tidak konsisten, atau biaya produksi membengkak tanpa sebab yang jelas, hampir selalu ada masalah di divisi operasional. Divisi ini adalah mesin yang menggerakkan seluruh aktivitas bisnis dari hari ke hari, dan ketika mesinnya bermasalah, dampaknya terasa di seluruh organisasi.

Divisi operasional adalah unit kerja dalam struktur organisasi perusahaan yang bertanggung jawab atas pengelolaan dan pengawasan proses bisnis yang bersifat rutin dan berkelanjutan. Cakupannya mencakup produksi barang atau penyampaian jasa, pengelolaan sumber daya, koordinasi antar departemen terkait, hingga memastikan standar kualitas terpenuhi. Berbeda dari divisi strategi yang berpikir jauh ke depan, divisi operasional berurusan dengan apa yang harus berjalan dengan benar hari ini.

Fungsi Utama Divisi Operasional

Divisi operasional menjalankan beberapa fungsi inti yang tidak bisa didelegasikan ke divisi lain tanpa kehilangan fokus dan akuntabilitas.

Perencanaan dan Penjadwalan Operasional

Setiap aktivitas produksi atau pemberian layanan membutuhkan perencanaan: kapasitas yang tersedia, sumber daya yang diperlukan, dan urutan pekerjaan yang paling efisien. Divisi operasional menyusun jadwal kerja, mengalokasikan sumber daya, dan memastikan ada buffer untuk menghadapi perubahan mendadak seperti lonjakan permintaan atau gangguan pasokan.

Pengendalian Kualitas

Menjaga standar kualitas produk atau layanan adalah tanggung jawab yang tidak bisa diserahkan sepenuhnya ke divisi lain. Divisi operasional membangun prosedur pemeriksaan, menentukan tolok ukur kualitas, dan mengidentifikasi penyimpangan sebelum produk atau layanan sampai ke tangan pelanggan. Ketika ada keluhan dari pelanggan, divisi inilah yang pertama kali dimintai pertanggungjawaban.

Manajemen Sumber Daya

Sumber daya yang dikelola divisi operasional mencakup tenaga kerja, mesin, bahan baku, dan infrastruktur. Memastikan tidak ada kapasitas yang terbuang sia-sia sekaligus tidak ada kekurangan yang menghambat produksi adalah keseimbangan yang harus terus dijaga. Di sinilah analisis data dan perencanaan berbasis angka menjadi alat yang sangat berguna.

Koordinasi Lintas Departemen

Divisi operasional jarang bekerja sendiri. Ia harus berkoordinasi dengan divisi pengadaan untuk memastikan bahan baku tersedia, dengan divisi keuangan untuk mengelola anggaran, dan dengan divisi pemasaran untuk mengetahui proyeksi permintaan. Kemampuan koordinasi yang kuat adalah salah satu penentu efektivitas divisi ini.

Baca juga: Apa Itu Salesman? Tugas, Skill, dan Prospek Kariernya

Struktur Divisi Operasional yang Umum

Struktur divisi operasional bervariasi tergantung jenis industri dan skala perusahaan. Namun secara umum, ada beberapa posisi yang hampir selalu ada dalam unit ini.

  • Kepala divisi atau direktur operasional: bertanggung jawab atas keseluruhan fungsi operasional dan berkoordinasi langsung dengan jajaran direksi atau CEO.
  • Manajer operasional: mengelola tim dan proses di lini operasional tertentu, misalnya manajer produksi, manajer distribusi, atau manajer layanan pelanggan.
  • Supervisor atau pengawas lapangan: memastikan pelaksanaan operasional di tingkat bawah berjalan sesuai standar dan prosedur.
  • Staf operasional: pelaksana langsung di lapangan yang menjalankan proses produksi, pelayanan, atau distribusi.
  • Analis operasional: bertugas mengumpulkan dan menganalisis data operasional untuk mendukung pengambilan keputusan di tingkat manajerial.

Tugas Manajer Operasional sebagai Pemimpin Divisi

Manajer operasional adalah posisi sentral yang tugasnya melampaui pengawasan harian. Menurut Glints, seorang manajer operasional bertanggung jawab menyusun strategi operasional, menentukan target yang selaras dengan strategi bisnis keseluruhan, menganalisis tren pasar, dan mengukur kapasitas internal perusahaan.

Selain itu, manajer operasional juga terlibat dalam pengelolaan SDM di lingkup divisinya: mulai dari proses rekrutmen, pelatihan, hingga evaluasi kinerja. Karena operasional adalah fungsi yang paling dekat dengan proses nyata, manajer di posisi ini harus paham detail teknis sekaligus mampu berkomunikasi efektif dengan jajaran direksi.

Perbedaan Divisi Operasional dengan Divisi Lainnya

Satu kebingungan yang sering muncul adalah batas antara divisi operasional dan divisi lain yang juga berhubungan dengan proses internal, seperti divisi HRD atau divisi IT. Perbedaannya terletak pada fokus utama masing-masing.

Divisi operasional berfokus pada proses inti yang langsung menghasilkan produk atau layanan yang dijual perusahaan. Divisi HRD berfokus pada pengelolaan sumber daya manusia sebagai pendukung semua divisi. Divisi IT berfokus pada infrastruktur teknologi. Ketiganya saling mendukung, tetapi tanggung jawab akhir atas kelancaran produksi atau pelayanan tetap ada di divisi operasional.

Menurut LinovHR, tujuan utama pembagian divisi dalam perusahaan adalah agar setiap karyawan menempati posisi sesuai keahliannya sehingga tujuan perusahaan lebih mudah tercapai. Dalam konteks ini, divisi operasional menjadi rumah bagi mereka yang unggul dalam eksekusi, pemecahan masalah teknis, dan manajemen proses.

Keterampilan yang Dibutuhkan di Divisi Operasional

Bekerja di divisi operasional menuntut kombinasi keterampilan teknis dan interpersonal yang tidak selalu mudah ditemukan dalam satu orang.

  • Kemampuan analisis: membaca data produksi, mengidentifikasi inefisiensi, dan mengambil keputusan berbasis angka.
  • Kepemimpinan tim: memotivasi dan mengarahkan staf di bawah pengawasannya untuk bekerja sesuai standar.
  • Komunikasi lintas fungsi: menyampaikan kebutuhan dan kendala operasional kepada divisi lain dengan jelas.
  • Manajemen waktu dan prioritas: memutuskan mana yang harus diselesaikan lebih dulu saat ada beberapa masalah muncul bersamaan.
  • Pemahaman proses bisnis: mengerti bagaimana setiap tahap dalam rantai operasional saling terhubung.

Divisi operasional adalah unit yang paling sering tidak terlihat ketika segalanya berjalan lancar, tapi paling pertama dicari ketika ada yang salah. Itulah yang membuat peran ini sekaligus menantang dan krusial dalam setiap organisasi. Bagi perusahaan yang ingin tumbuh berkelanjutan, membangun divisi operasional yang kuat bukan pilihan, melainkan prasyarat.

Divisi Operasional: Pengertian, Tugas, dan Perannya di Perusahaan Read Post »

Umum

Arti LPJ: Fungsi, Komponen, dan Cara Menyusunnya

arti lpj

TL;DR

LPJ adalah singkatan dari Laporan Pertanggungjawaban, yaitu dokumen tertulis yang melaporkan pelaksanaan kegiatan dan penggunaan anggaran. LPJ wajib disusun oleh panitia atau penanggung jawab kegiatan, lalu diserahkan kepada pihak yang memberikan mandat. Fungsi utamanya adalah sebagai alat akuntabilitas, evaluasi, dan bahan perbaikan untuk kegiatan selanjutnya.

Setiap kali sebuah kegiatan selesai dilaksanakan, baik itu acara organisasi kampus, program kerja perusahaan, maupun proyek pemerintah, ada satu dokumen yang hampir selalu diminta: LPJ. Bagi Anda yang baru pertama kali diminta menyusunnya, memahami arti LPJ dan apa saja yang harus ada di dalamnya adalah langkah pertama yang penting agar laporan tidak ditolak atau diminta revisi berulang kali.

Apa Itu LPJ?

LPJ atau Laporan Pertanggungjawaban adalah dokumen resmi yang berisi penjelasan tertulis mengenai pelaksanaan kegiatan, penggunaan anggaran, serta hasil yang dicapai dalam suatu program atau acara. Menurut Tempo.co, LPJ disusun oleh pihak yang diberi tugas atau wewenang dan ditujukan kepada pihak yang memberikan mandat, seperti pimpinan organisasi, lembaga, instansi, atau sponsor.

Dalam konteks organisasi kemahasiswaan, LPJ biasanya dibuat setelah acara selesai dan diserahkan kepada Badan Eksekutif Mahasiswa (BEM) atau dewan pengawas. Di lingkungan pemerintahan, Direktorat Jenderal Perbendaharaan Kemenkeu mengatur bahwa bendahara wajib menyampaikan LPJ setiap bulan sebagai bentuk pertanggungjawaban pengelolaan kas.

Fungsi LPJ dalam Organisasi

LPJ bukan sekadar formalitas administratif. Dokumen ini punya beberapa fungsi yang langsung berdampak pada kelangsungan organisasi atau instansi.

  • Alat akuntabilitas. LPJ membuktikan bahwa dana yang diterima digunakan sesuai rencana. Tanpa LPJ, tidak ada cara bagi pemberi dana untuk mengetahui apakah anggaran dibelanjakan dengan benar.
  • Bahan evaluasi. Hasil evaluasi dari LPJ menjadi dasar perbaikan untuk kegiatan serupa di masa depan. Bagian mana yang berjalan lancar dan bagian mana yang bermasalah, semua tercatat di sini.
  • Pengawasan anggaran. LPJ berfungsi sebagai alat pengawasan pencapaian target anggaran, baik dari sisi penerimaan maupun pengeluaran.
  • Dasar pengambilan keputusan. Pimpinan organisasi menggunakan LPJ sebagai managerial report untuk memutuskan apakah kegiatan tertentu layak diadakan kembali atau perlu diubah formatnya.

Baca juga: Apa Itu Salesman? Tugas, Skill, dan Prospek Kariernya

Komponen Utama dalam LPJ

Format LPJ bisa berbeda-beda tergantung instansi atau organisasinya, tetapi menurut Detik Finance, ada beberapa komponen yang hampir selalu ada dalam setiap LPJ.

Pendahuluan

Bagian ini memuat latar belakang kegiatan, landasan hukum atau program kerja yang mendasari, tema dan nama kegiatan, serta tujuan yang ingin dicapai. Pendahuluan yang baik memberi konteks kepada pembaca tentang mengapa kegiatan ini diadakan.

Pelaksanaan Kegiatan

Bagian inti dari LPJ. Di sini Anda menjelaskan secara rinci kapan dan di mana kegiatan berlangsung, siapa saja yang terlibat, apa saja rangkaian acara, dan berapa jumlah peserta yang hadir. Sertakan dokumentasi foto sebagai bukti pendukung.

Laporan Keuangan

Rincian pemasukan dan pengeluaran harus dicatat secara detail. Setiap pengeluaran idealnya dilampiri bukti berupa nota atau kwitansi. Selisih antara anggaran yang direncanakan dengan realisasi penggunaan juga perlu dijelaskan.

Evaluasi dan Hasil

Bagian ini menguraikan apa yang berjalan baik, apa yang menjadi kendala, serta faktor pendukung dan penghambat selama kegiatan. Evaluasi yang jujur jauh lebih berguna daripada laporan yang hanya menuliskan “kegiatan berjalan lancar.”

Penutup dan Lampiran

Penutup berisi kesimpulan, saran untuk kegiatan ke depan, dan ucapan terima kasih. Lampiran mencakup foto dokumentasi, salinan surat izin, bukti transaksi keuangan, dan dokumen pendukung lainnya.

Prinsip Penyusunan LPJ yang Baik

LPJ yang baik bukan hanya soal kelengkapan format. Ada beberapa prinsip yang perlu Anda pegang saat menyusunnya.

  • Transparan. Semua proses kegiatan dan penggunaan dana harus dilaporkan apa adanya. Memanipulasi angka pengeluaran atau melebih-lebihkan jumlah peserta adalah kesalahan serius yang bisa berdampak hukum, terutama untuk LPJ instansi pemerintah.
  • Akurat. Data yang dicantumkan harus sesuai dengan bukti yang ada. Angka di laporan keuangan harus cocok dengan nota dan kwitansi di lampiran.
  • Tepat waktu. LPJ yang diserahkan terlambat akan menyulitkan proses evaluasi dan perencanaan kegiatan berikutnya. Banyak organisasi menetapkan batas waktu penyerahan LPJ, biasanya 7 sampai 14 hari setelah kegiatan berakhir.
  • Sistematis. Susun LPJ mengikuti urutan yang logis sehingga pembaca bisa mengikuti alur dari awal sampai akhir tanpa kebingungan.

Perbedaan LPJ Kegiatan dan LPJ Keuangan

Satu hal yang sering membingungkan: LPJ kegiatan dan LPJ keuangan itu bukan hal yang sama, meskipun keduanya sering digabung dalam satu dokumen.

LPJ kegiatan berfokus pada laporan pelaksanaan acara atau program, mulai dari perencanaan sampai evaluasi hasil. Sementara LPJ keuangan secara khusus melaporkan arus masuk dan keluar dana, lengkap dengan bukti transaksi. Dalam konteks pemerintahan, LPJ bendahara yang diatur oleh Kemenkeu termasuk dalam kategori LPJ keuangan.

Untuk organisasi kemahasiswaan atau komunitas, keduanya biasanya dijadikan satu dokumen. Tetapi di instansi pemerintah dan perusahaan besar, LPJ keuangan sering berdiri sendiri sebagai dokumen terpisah dengan format yang lebih detail.

Kesalahan Umum Saat Membuat LPJ

Beberapa kesalahan berikut sering terjadi, terutama bagi yang baru pertama kali menyusun LPJ.

  • Tidak menyimpan bukti transaksi sejak awal kegiatan. Banyak panitia baru mengumpulkan nota setelah kegiatan selesai, dan sebagian sudah hilang.
  • Menulis evaluasi terlalu singkat atau terlalu positif. Evaluasi yang hanya berisi “kegiatan berjalan sukses” tidak memberikan informasi berguna bagi siapa pun.
  • Mencantumkan anggaran yang tidak sesuai dengan proposal awal tanpa penjelasan. Jika ada perubahan alokasi dana, jelaskan alasannya secara tertulis.
  • Menyerahkan LPJ tanpa lampiran dokumentasi. Foto, surat izin, dan bukti pengeluaran adalah bagian yang tidak terpisahkan dari LPJ.

Memahami arti LPJ bukan hanya soal tahu kepanjangannya. LPJ adalah cermin dari bagaimana sebuah kegiatan dikelola, dari perencanaan sampai pertanggungjawabannya. Dokumen ini menunjukkan apakah sebuah tim bisa dipercaya untuk mengelola sumber daya yang diamanahkan kepada mereka. Semakin rapi dan jujur LPJ yang Anda buat, semakin besar kepercayaan yang Anda bangun untuk kegiatan-kegiatan berikutnya.

FAQ

Apa kepanjangan LPJ?

LPJ adalah singkatan dari Laporan Pertanggungjawaban. Dokumen ini berisi laporan pelaksanaan kegiatan dan penggunaan anggaran yang diserahkan kepada pihak pemberi mandat atau atasan.

Siapa yang wajib membuat LPJ?

LPJ wajib dibuat oleh pihak yang menerima tanggung jawab atas suatu kegiatan atau pengelolaan dana. Ini bisa berupa panitia acara, bendahara organisasi, atau penanggung jawab proyek di instansi pemerintah maupun perusahaan.

Berapa lama batas waktu penyerahan LPJ?

Batas waktu bervariasi tergantung kebijakan organisasi. Umumnya, LPJ kegiatan diserahkan dalam waktu 7 sampai 14 hari setelah kegiatan selesai. Untuk LPJ bendahara pemerintah, batas waktunya diatur secara resmi oleh Kemenkeu.

Apa bedanya LPJ kegiatan dan LPJ keuangan?

LPJ kegiatan melaporkan pelaksanaan acara secara keseluruhan, termasuk evaluasi dan hasil. LPJ keuangan fokus pada rincian arus masuk dan keluar dana beserta bukti transaksinya. Keduanya bisa digabung atau dibuat terpisah tergantung kebijakan organisasi.

Arti LPJ: Fungsi, Komponen, dan Cara Menyusunnya Read Post »

Bisnis

Apa Itu Salesman? Tugas, Skill, dan Prospek Kariernya

apa itu salesman

TL;DR

Salesman adalah individu yang bertugas menjual produk atau jasa perusahaan kepada pelanggan, mulai dari memperkenalkan produk hingga menutup transaksi. Profesi ini menuntut kemampuan komunikasi, negosiasi, dan pemahaman produk yang kuat. Gaji salesman di Indonesia berkisar antara Rp3,5 juta hingga Rp6 juta per bulan untuk level staf, dan bisa jauh lebih tinggi dengan komisi.

Kalau Anda pernah didatangi seseorang yang menawarkan produk asuransi, alat elektronik, atau obat-obatan langsung ke kantor, itulah gambaran paling konkret dari profesi salesman. Tapi pekerjaan ini jauh lebih luas dari sekadar datang dan menawarkan. Salesman adalah ujung tombak yang mempertemukan produk perusahaan dengan orang yang benar-benar membutuhkannya.

Apa Itu Salesman?

Salesman adalah individu yang bertanggung jawab menjual produk atau jasa kepada pelanggan, baik melalui pertemuan langsung, telepon, maupun saluran digital. Kata ini berasal dari bahasa Inggris: sell (menjual) dan man (orang), sehingga secara harfiah berarti “orang yang menjual.” Dalam praktik bisnis modern, istilah ini sudah bersifat netral gender dan mencakup semua tenaga penjual tanpa memandang jenis kelamin.

Peran salesman bukan hanya soal transaksi. Mereka membangun hubungan dengan calon pembeli, memahami kebutuhan pelanggan, dan menawarkan solusi yang sesuai. Karena itulah salesman sering disebut sebagai wajah perusahaan di mata konsumen.

Perbedaan Salesman dan Sales

Dua istilah ini sering dipakai bergantian, padahal artinya berbeda. Sales merujuk pada departemen, fungsi, atau seluruh proses penjualan dalam sebuah bisnis. Salesman, di sisi lain, adalah individu yang menjalankan fungsi tersebut secara langsung. Mudahnya: sales adalah sistemnya, salesman adalah orangnya.

Tugas Utama Seorang Salesman

Pekerjaan salesman sehari-hari jauh lebih terstruktur dari yang terlihat dari luar. Ada beberapa tanggung jawab inti yang harus dijalankan secara konsisten.

Mencari dan Mengidentifikasi Prospek

Sebelum ada penjualan, harus ada calon pembeli. Salesman aktif mencari prospek melalui berbagai cara: survei pasar, referensi dari pelanggan lama, media sosial, atau kunjungan langsung ke lokasi potensial. Kemampuan menemukan orang yang tepat adalah fondasi dari semua langkah berikutnya.

Memperkenalkan dan Mempresentasikan Produk

Begitu prospek ditemukan, salesman harus bisa menjelaskan produk dengan cara yang relevan bagi calon pembeli tersebut. Ini bukan hafalan spesifikasi, melainkan kemampuan menghubungkan fitur produk dengan masalah nyata yang dihadapi pelanggan. Semakin dalam pemahaman salesman terhadap produknya, semakin meyakinkan presentasinya.

Negosiasi dan Penutupan Transaksi

Tidak semua calon pembeli langsung setuju. Salesman perlu menangani keberatan, melakukan negosiasi harga atau syarat, dan akhirnya mendorong keputusan pembelian. Teknik penutupan (closing) adalah salah satu keterampilan yang paling dicari dari seorang tenaga penjual yang berpengalaman.

Mengelola Administrasi Penjualan

Setelah transaksi terjadi, ada pekerjaan di balik layar yang tak kalah penting: mencatat pesanan, menyiapkan dokumen kontrak atau kuitansi, membuat laporan penjualan berkala, dan memastikan data pelanggan tersimpan dengan benar. Salesman yang lemah dalam administrasi biasanya kesulitan mempertahankan kepercayaan pelanggan jangka panjang.

Menjaga Hubungan dengan Pelanggan

Penjualan pertama adalah awal, bukan akhir. Salesman yang baik terus menjalin komunikasi setelah transaksi, memastikan pelanggan puas, dan membuka peluang untuk repeat order atau referral ke calon pembeli baru. Di sinilah loyalitas pelanggan dibangun.

Jenis-Jenis Salesman

Profesi ini tidak seragam. Bergantung pada cara kerja dan industrinya, salesman terbagi menjadi beberapa jenis yang berbeda secara pendekatan.

Field Sales (Salesman Lapangan)

Jenis yang paling dikenal. Salesman lapangan bertemu langsung dengan pelanggan di lokasi mereka, baik toko, kantor, maupun rumah. Profil ini umum di industri farmasi, distribusi barang konsumsi, alat industri, dan properti.

Inside Sales

Inside sales menjalankan semua aktivitas penjualan dari jarak jauh, melalui telepon, email, atau video call. Peran ini semakin populer seiring perkembangan teknologi dan efisiensi biaya operasional. Cocok untuk produk SaaS, periklanan digital, dan layanan berbasis langganan.

Sales Canvasser

Canvasser membawa produk secara langsung dan bisa langsung melakukan transaksi di tempat. Mereka biasanya bergerak dengan kendaraan dan mengunjungi outlet atau pelanggan dalam rute tertentu. Jenis ini umum di industri distribusi barang cepat saji (fast-moving consumer goods).

Taking Order Salesman

Berbeda dari canvasser, jenis ini fokus pada pelanggan yang sudah ada dan mencatat pesanan tanpa membawa barang secara langsung. Salesman taking order biasanya menangani pelanggan dengan riwayat pembelian yang konsisten dan tidak perlu lagi diyakinkan soal produk.

Skill yang Wajib Dikuasai Salesman

Tidak ada ijazah khusus yang diwajibkan untuk menjadi salesman. Tamatan SMA pun bisa melamar ke banyak posisi di bidang ini. Yang benar-benar menentukan performa adalah kombinasi skill berikut.

  • Komunikasi persuasif: Kemampuan menyampaikan pesan dengan jelas, menarik, dan meyakinkan tanpa terasa memaksa. Ini adalah keterampilan paling mendasar dalam penjualan.
  • Pengetahuan produk: Semakin dalam pemahaman terhadap produk, semakin mudah menjelaskan nilai dan keunggulannya kepada calon pembeli.
  • Negosiasi: Kemampuan mencapai kesepakatan yang menguntungkan kedua pihak, tanpa harus menurunkan harga terlalu jauh atau kehilangan kepercayaan pelanggan.
  • Manajemen waktu: Salesman lapangan sering mengelola banyak janji temu sekaligus. Kemampuan mengatur prioritas dan jadwal menentukan berapa banyak prospek yang bisa ditangani dalam sehari.
  • Ketahanan mental: Penolakan adalah bagian dari pekerjaan. Salesman yang sukses tidak membiarkan penolakan menghentikan langkah, melainkan menjadikannya bahan evaluasi.
  • Kemampuan membangun relasi: Hubungan jangka panjang dengan pelanggan adalah aset terbesar seorang salesman. Ini dibangun dari kepercayaan, bukan dari tekanan penjualan.

Berapa Gaji Seorang Salesman?

Gaji salesman sangat bergantung pada industri, posisi, dan kinerja individu. Untuk level staf atau tenaga penjual pemula, rata-rata gaji sales di Indonesia berkisar antara Rp3,5 juta hingga Rp5,6 juta per bulan. Angka ini belum termasuk komisi penjualan.

Komisi adalah bagian yang sering membuat penghasilan seorang salesman berbeda jauh dari rekan kerjanya di posisi yang sama. Persentase komisi umumnya berkisar 5–7% dari nilai penjualan, namun variasinya besar tergantung kebijakan perusahaan. Salesman dengan performa konsisten bisa menghasilkan total pendapatan bulanan yang melampaui banyak profesi kantoran lainnya.

Untuk level yang lebih senior, rata-rata gaji sales manager di Indonesia bisa mencapai Rp22,5 juta hingga Rp25,5 juta per bulan. Jenjang karier di bidang ini terbuka cukup lebar, dari staf ke supervisor, area sales manager, hingga posisi direktur penjualan di perusahaan besar.

Tantangan Nyata yang Dihadapi Salesman

Ada satu hal yang jarang dibahas di artikel karier: mengapa banyak orang keluar dari profesi ini dalam waktu singkat. Tekanan target adalah penyebab utamanya. Setiap bulan ada angka yang harus dicapai, dan tidak ada bulan tanpa target baru.

Beban administrasi juga sering menjadi hambatan. Salesman lapangan yang seharian di lapangan masih harus mengisi laporan kunjungan, merekap pesanan, dan menyiapkan dokumen setelah jam kerja. Banyak perusahaan kini mulai menggunakan aplikasi sales management dan sistem CRM untuk meringankan beban ini, tapi tidak semua salesman di lapangan merasa terbantu oleh teknologi yang kurang intuitif.

Penolakan dari calon pembeli, perjalanan jauh untuk kunjungan klien, dan tekanan mencapai kuota di tengah kondisi pasar yang berubah adalah bagian dari keseharian profesi ini. Salesman yang bertahan dan berkembang umumnya adalah mereka yang menemukan cara membuat pekerjaan ini bermakna secara pribadi, bukan hanya mengejar angka.

Salesman di Era Digital

Perkembangan teknologi mengubah cara salesman bekerja, tapi tidak menghapus profesi ini. Kepercayaan yang dibangun dari interaksi langsung masih sulit digantikan oleh otomasi, terutama untuk produk bernilai tinggi atau transaksi bisnis antar perusahaan (B2B). Selama ada keputusan pembelian yang membutuhkan keyakinan dari orang ke orang, peran salesman tetap relevan.

Yang berubah adalah mediumnya. Inside sales kini lebih mudah dijalankan lewat video call dan email otomatis. Data pelanggan tersimpan di CRM sehingga tidak ada informasi yang terlewat. Media sosial menjadi saluran tambahan untuk menemukan prospek baru. Salesman yang mampu memanfaatkan alat-alat ini sambil tetap menjaga kedalaman hubungan dengan pelanggan punya keunggulan besar di pasar kerja saat ini.

Profesi salesman bukan pilihan karier untuk semua orang, tapi bagi mereka yang menikmati interaksi dengan orang lain, terbiasa bekerja dengan target, dan punya daya tahan yang baik, ini adalah salah satu jalur karier yang paling terbuka dan bisa sangat menguntungkan secara finansial.

Apa Itu Salesman? Tugas, Skill, dan Prospek Kariernya Read Post »

Scroll to Top